Votre bilan raconte l’année dernière. Nous, le mois dernier.
Votre comptabilité, lue et commentée chaque mois. Et pour prévoir, chiffrer ou valoriser : quatre logiciels qui se parlent.
- Créateur ou société existante
- Sans changer de logiciel comptable
- Un consultant, si vous le voulez
Quatre questions, quatre outils.
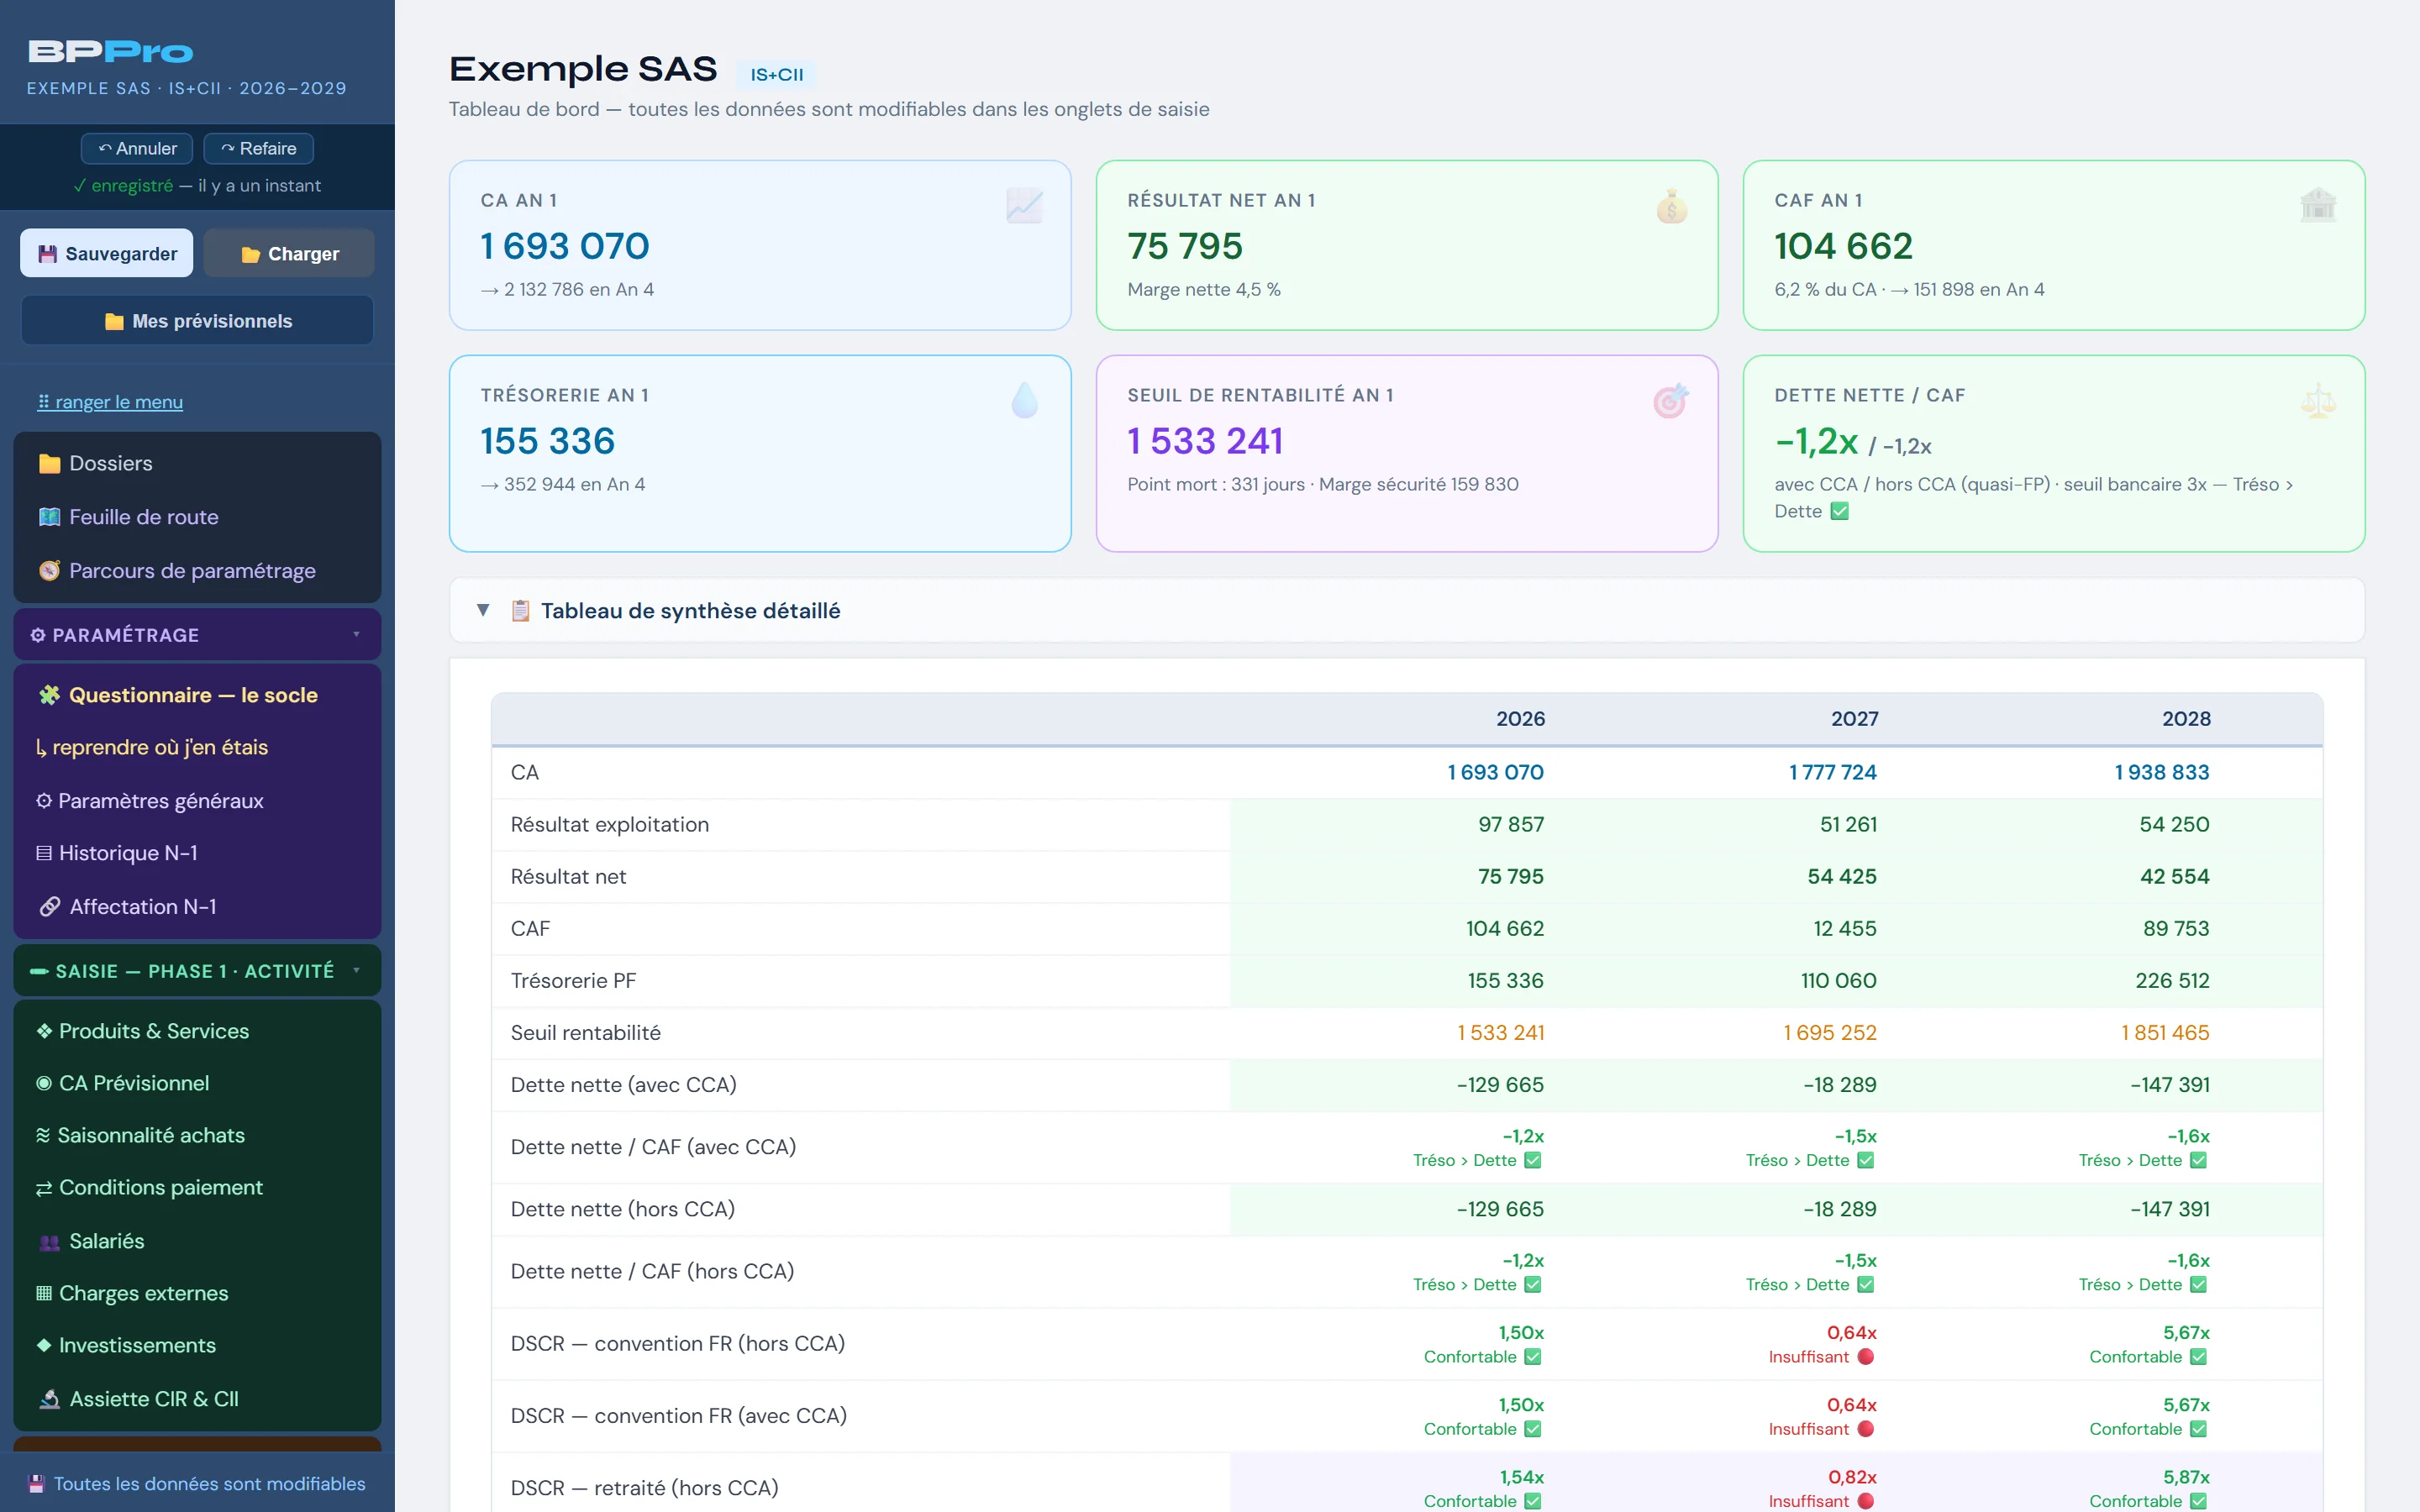
Le prévisionnel, le suivi de chaque mois, le chiffrage des affaires, la valeur de la société. Les chiffres sont ceux d’Exemple SAS, notre dossier fictif.
Une entreprise,
quatre grandes questions.
Prévoir.
Créer, ou convaincre votre banque.
Prévisionnel 2026 → 2029Exemple SAS · en milliers d’euros
17 pièces, prêtes pour votre banquier.
Piloter.
Chaque mois, savoir où vous en êtes.
Chiffre d’affaires cumulé, fin septembre 2026
0 €
▲ 4,4 % face à 2025Trésorerie de fin de mois · 2026réalisé jusqu’en septembre, projeté ensuite
Du chiffre d’affaires au résultatExemple SAS · cumul à fin septembre · en milliers d’euros
L’outil signale. Vous tranchez.
Chiffrer.
Ce que chaque chantier rapporte vraiment.
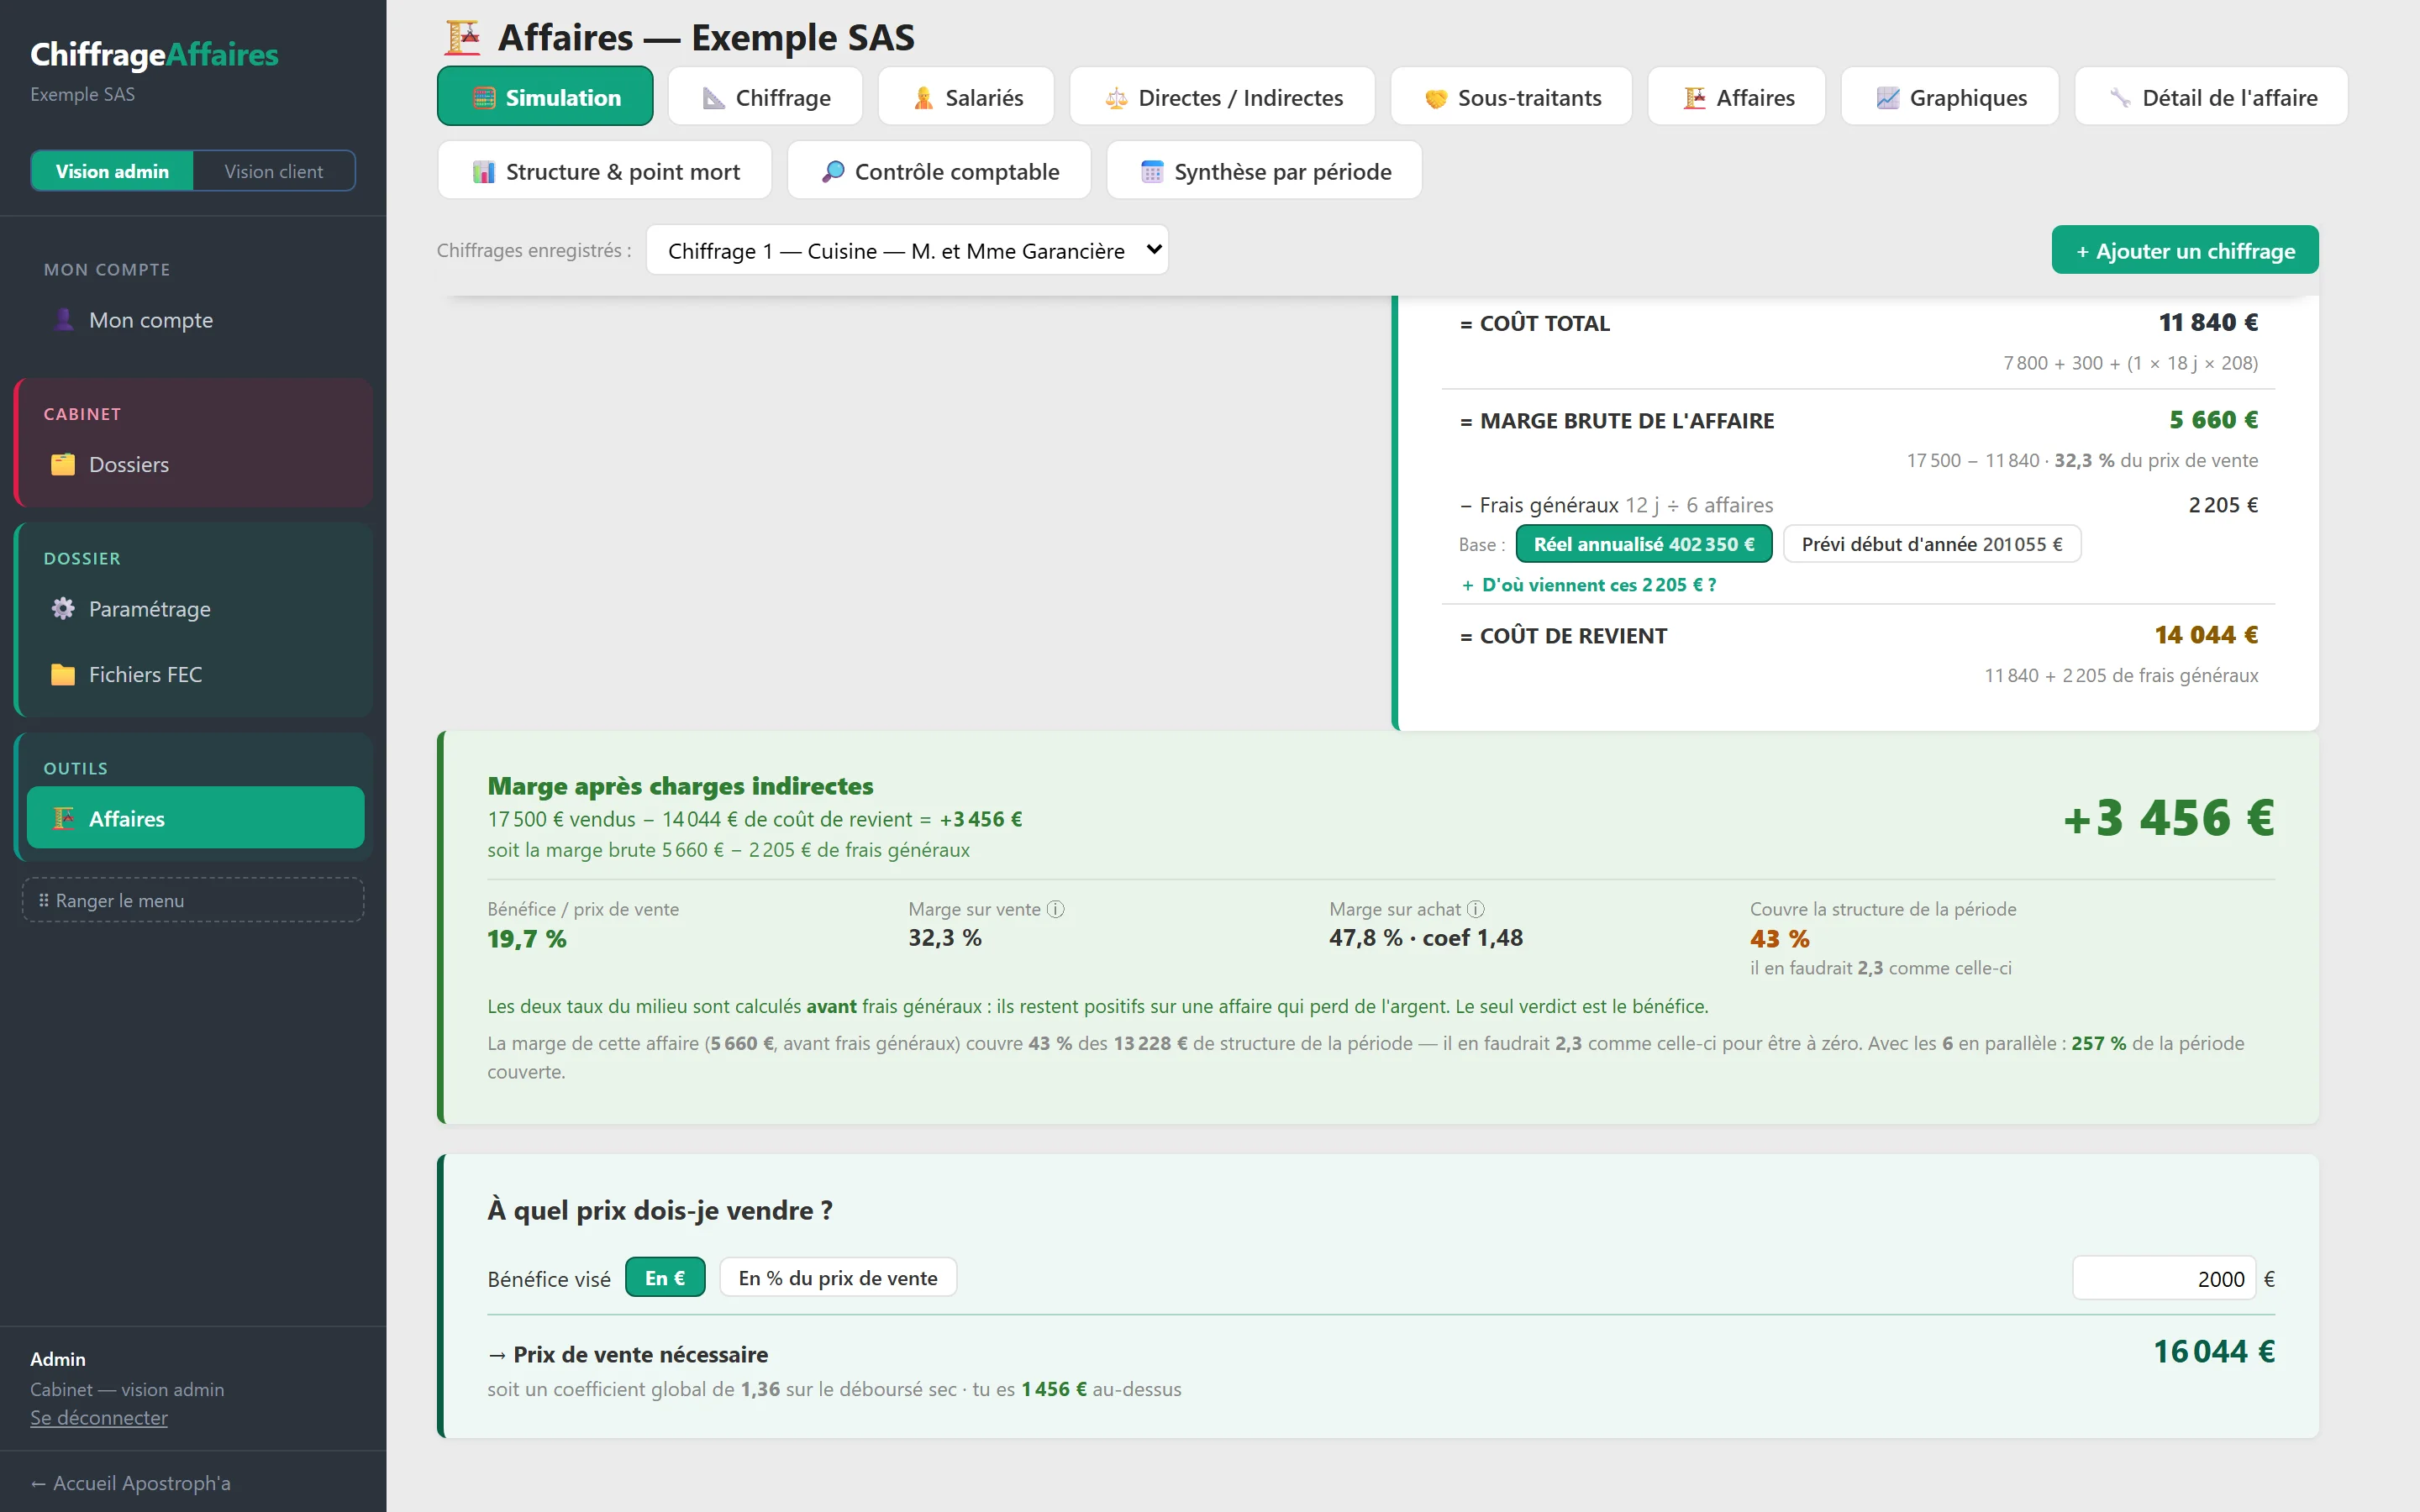
Chiffrage · une cuisineExemple SAS
Affaires de l’année · marge prévue → réelleExemple Rénovation · quatre affaires
Valoriser.
Ce que vaut votre société.
Chaque méthode, avec sa plageExemple SAS · au 30 septembre 2026 · en milliers d’euros
Quatre logiciels qui se parlent.
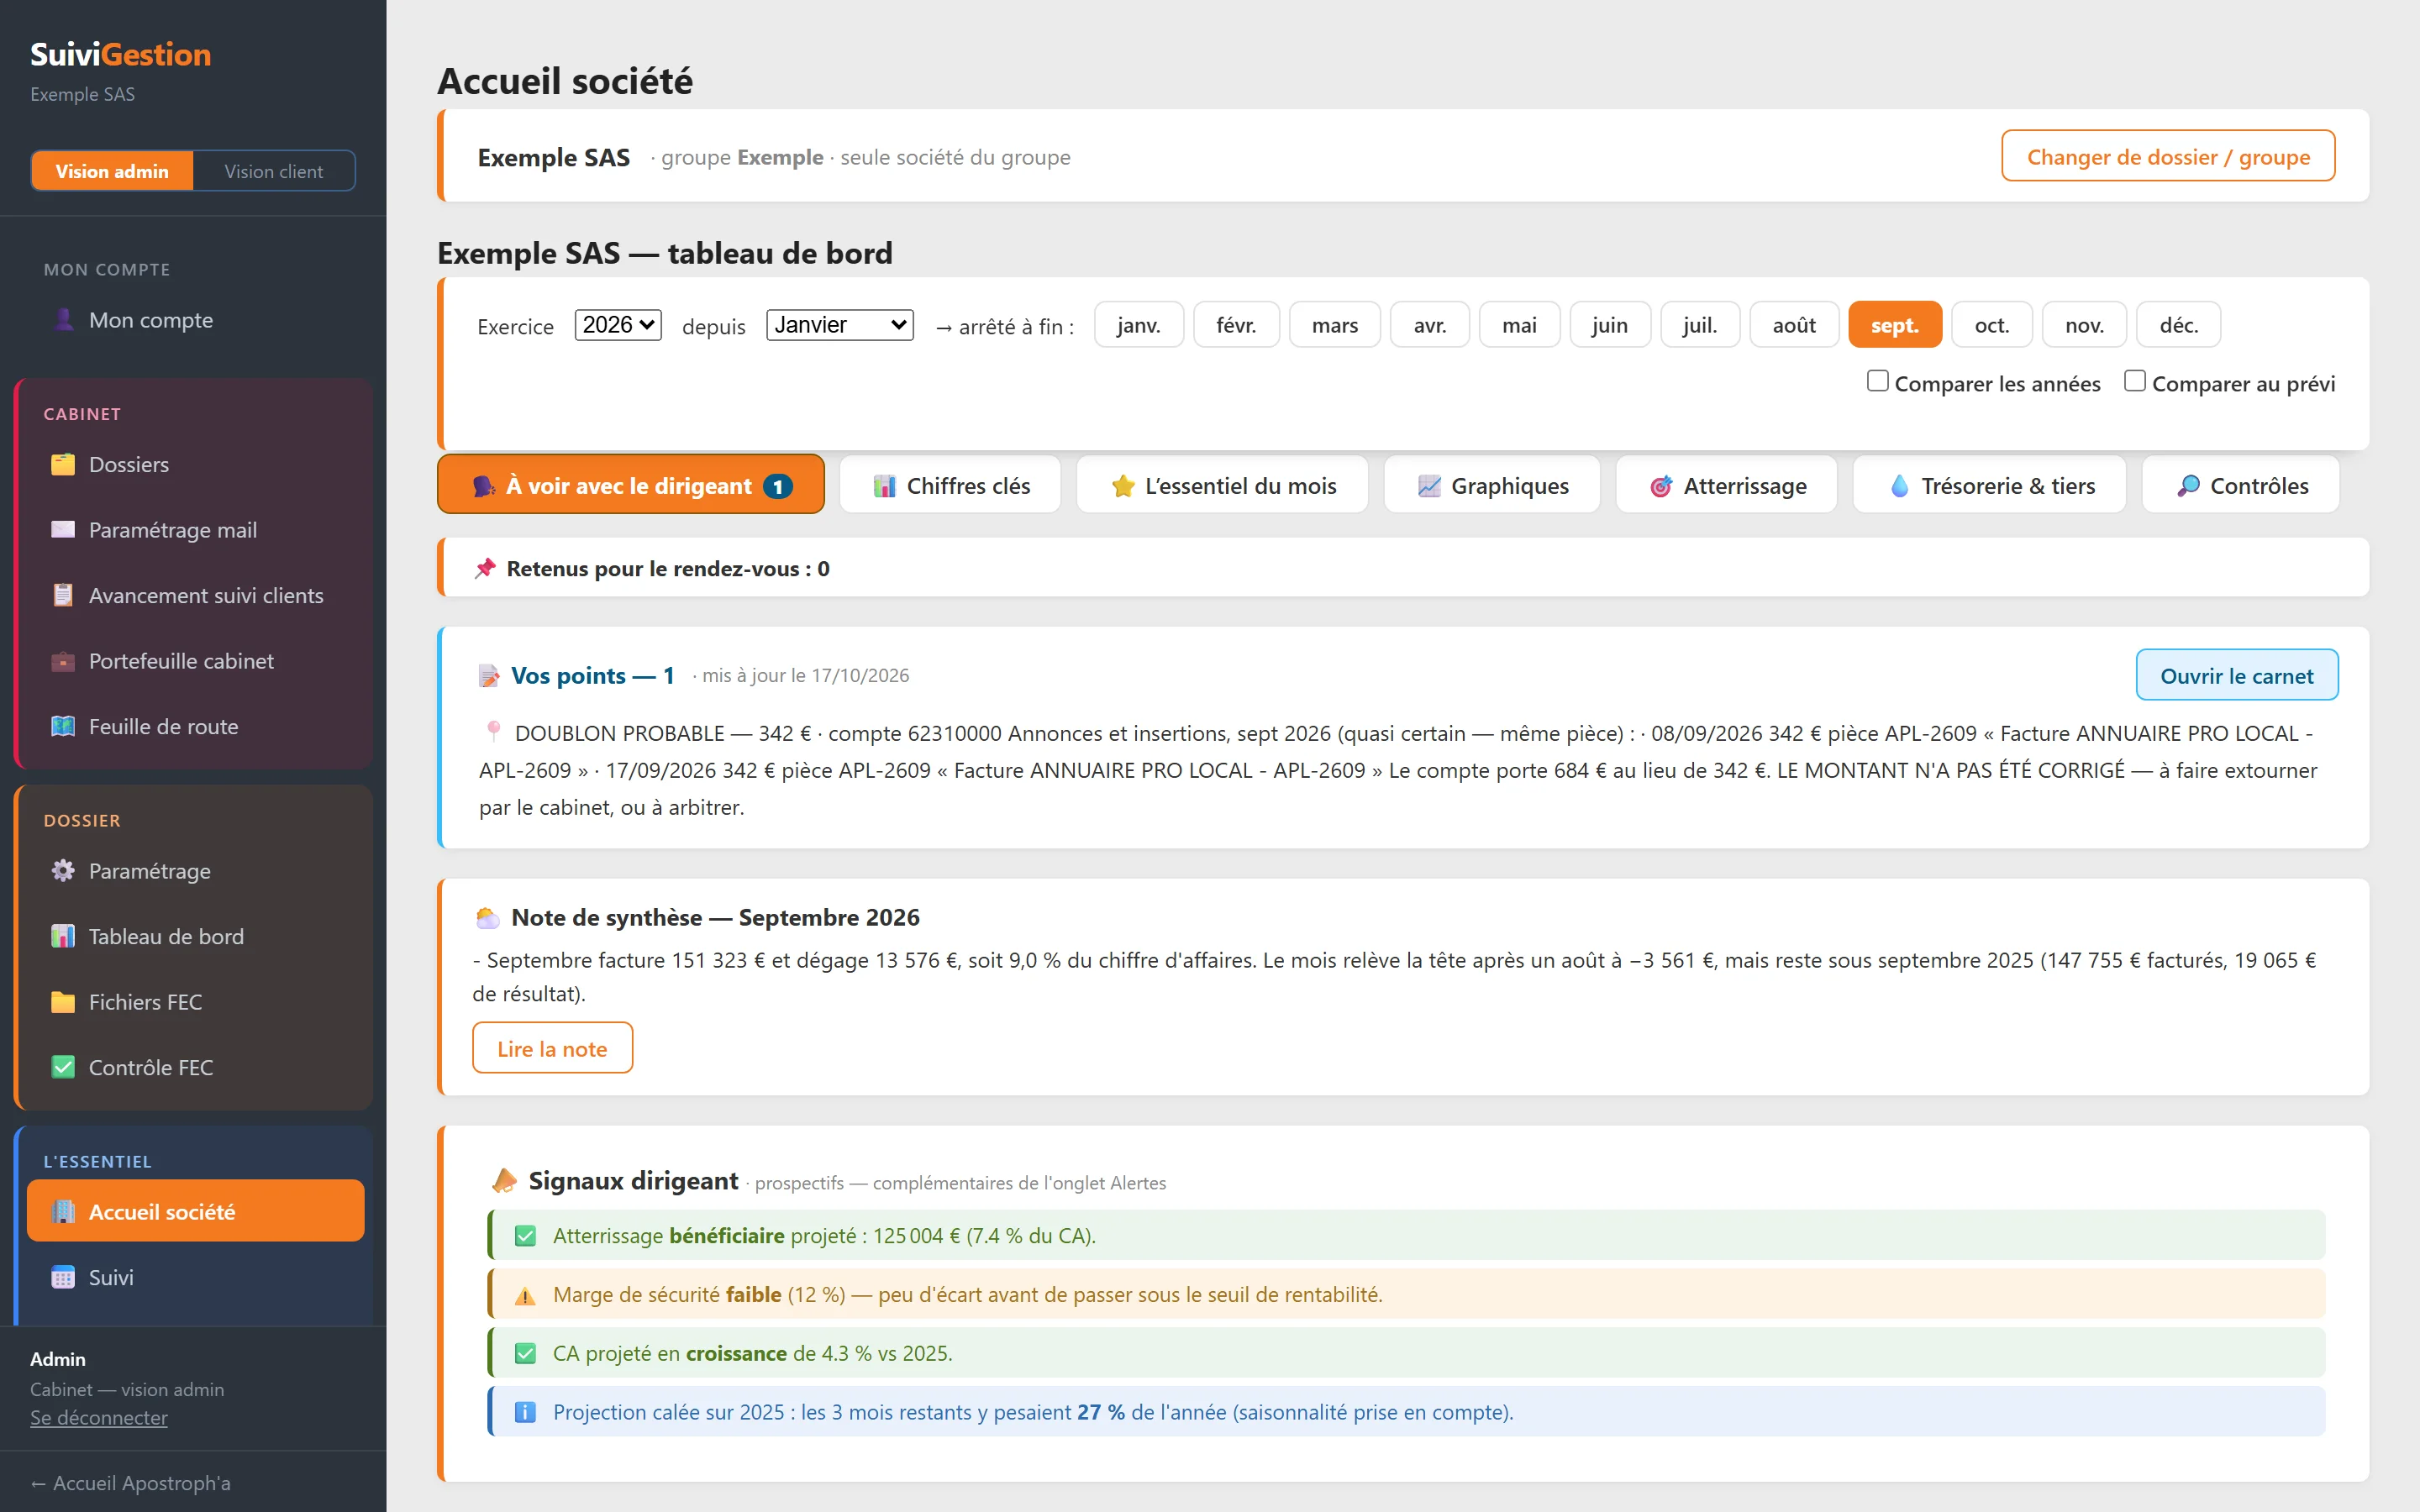
Où en êtes-vous ce mois-ci ? Le Suivi vous le dit.
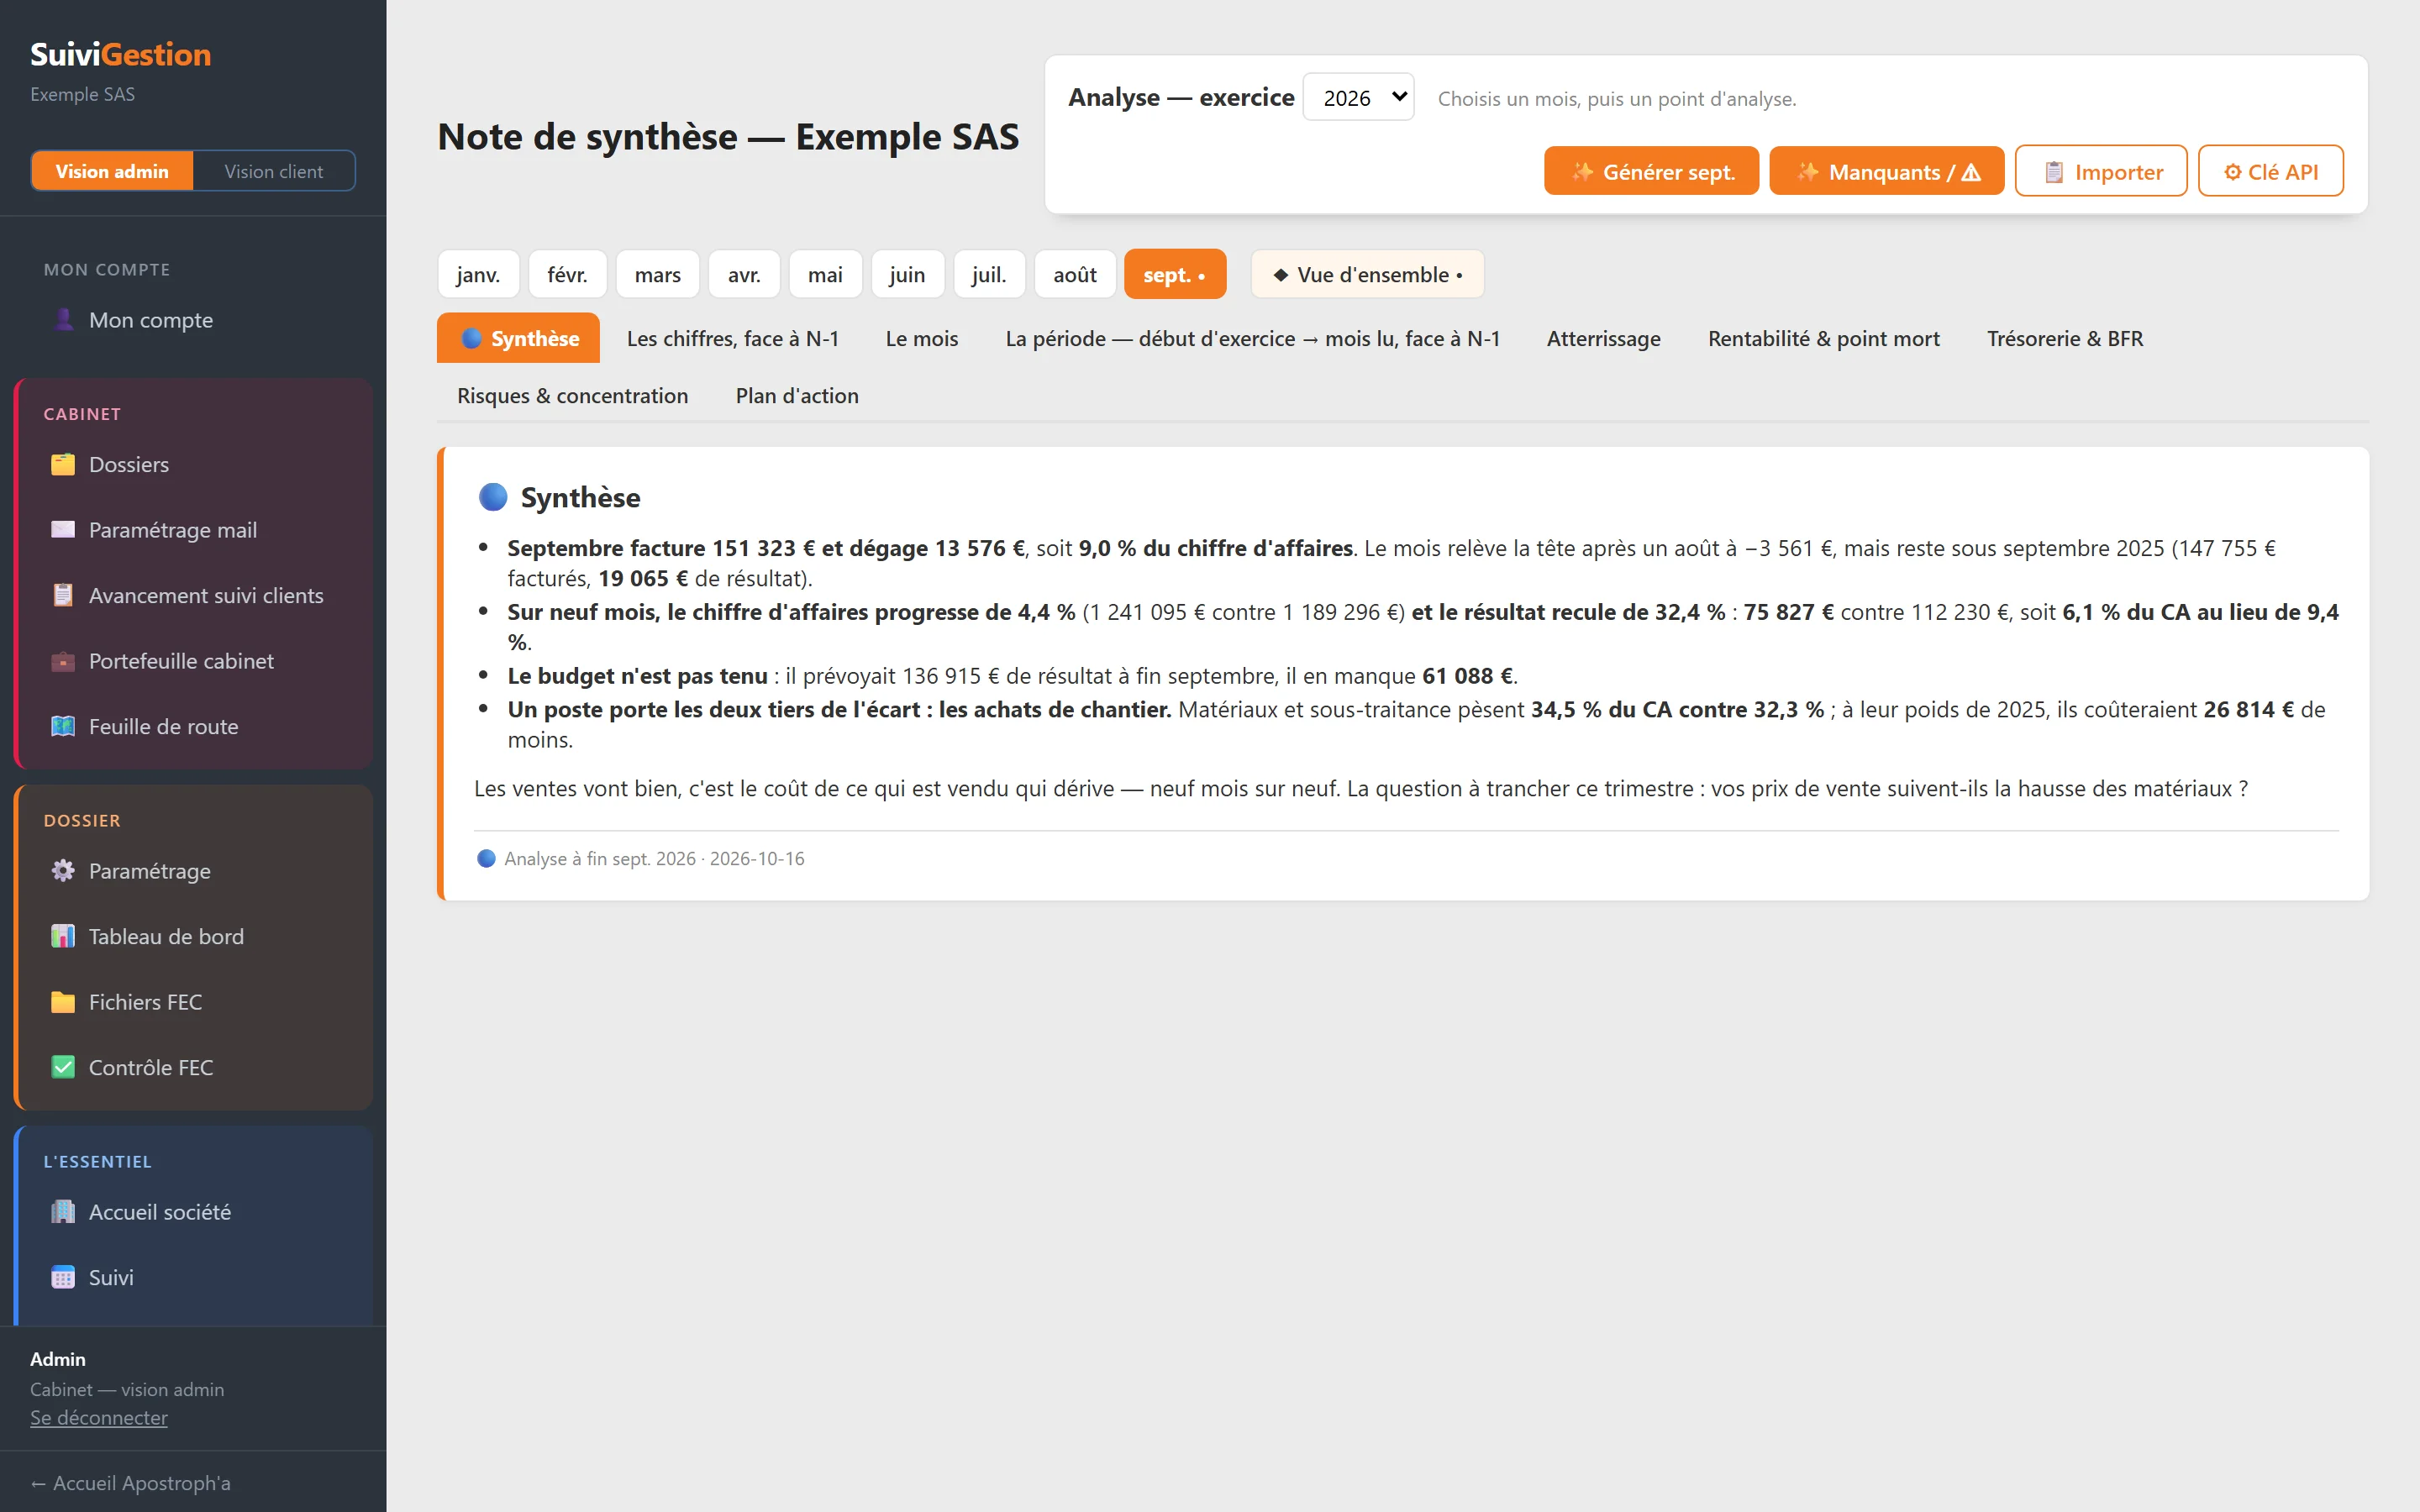
Le mois, lu et commenté : votre FEC, ou votre grand livre, devient un compte de résultat de gestion, face à l’an dernier et au prévisionnel. Et l’outil vous dit quoi regarder.
- Je sais où j’en suis ce mois-ci, pas l’an prochain.
- Je vois venir un creux de trésorerie avant de le subir.
- Sans DAF, j’ai un consultant attitré, que j’appelle dès que c’est important.
- Je repère un doublon ou un retard client avant qu’il pèse sur la trésorerie.
- Je passe moins de temps à retraiter et plus de temps à analyser.
- Je garde la main : rien n’est corrigé sans moi.
- Chaque rendez-vous s’appuie sur les chiffres du mois qui vient de s’écouler.
- Le collaborateur qui s’occupe du client devient son copilote financier.
- L’outil signale, l’expert valide : l’expertise du cabinet reste au centre.
Le FEC, c’est quoi ?
Le fichier des écritures comptables — un grand livre convient aussi.
| Journal | Date | Compte | Libellé | Débit | Crédit |
|---|---|---|---|---|---|
| VE | 03/09/2026 | 41100000 Clients | FA2609-002 PHARMACIE DU BELVÉDÈRE - Mise en accessibilité - situation 3 | 4 088,29 | |
| VE | 03/09/2026 | 70410000 Travaux TVA 20% | FA2609-002 PHARMACIE DU BELVÉDÈRE - Mise en accessibilité - situation 3 | 3 406,91 | |
| VE | 03/09/2026 | 44571000 TVA collectée | FA2609-002 PHARMACIE DU BELVÉDÈRE - Mise en accessibilité - situation 3 | 681,38 |
Importer un FEC
Le fichier des écritures comptables, tel que votre logiciel l’exporte.
Historique
- Débit = crédit6 603 719,00 € de chaque côté
- Exercice 2026 · janvier → septembre9 mois comptabilisés
- 37 comptes de charges et de produitsrangés dans vos 11 blocs de gestion
- 2×1 doublon probable342 € deux fois en septembre — à regarder
Vos blocs de gestion
37 comptes rangés en 11 blocs : le chiffre d’affaires par famille, et la marge de chaque bloc.
70410000Travaux TVA 20 %317 041
70420000Travaux TVA 10 %735 952
70430000Travaux TVA 5,5 %165 762
70610000Études et métrés22 340
74000000Aide à l’embauche d’apprentis4 500
60100000Achats de matériaux352 879
61100000Sous-traitance75 000
Le chiffre d’affaires, par famille
- Travaux TVA 10 %59 %
- Travaux TVA 20 %25 %
- Travaux TVA 5,5 %13 %
- Études et métrés2 %
- Autres produits0,4 %
Ce que l’outil vous signale
À chaque FEC, il compare avec ce qu’il a déjà lu. Aucun montant n’est corrigé sans vous.
2× Doublon probablePublicité · septembre
APL-2609 · Facture ANNUAIRE PRO LOCAL342APL-2609 · Facture ANNUAIRE PRO LOCAL342Août était déjà lu le FEC du 30/09 y revient
Suivi — Exemple SAS
| Bloc | juil. | août | sept. | cumul | % CA |
|---|---|---|---|---|---|
| Produits d’exploitation | 167 620 | 66 957 | 151 823 | 1 245 595 | 100 % |
| Achats travaux | 59 521 | 22 298 | 52 451 | 427 879 | 34,4 % |
| Marge brute globale | 108 099 | 44 659 | 99 372 | 817 716 | 65,6 % |
| Salaires et charges | 64 524 | 26 340 | 64 524 | 534 693 | 42,9 % |
| Publicité | 542 | 342 | 2× 684 | 9 069 | 0,7 % |
| Autres charges | 23 325 | 21 538 | 20 588 | 198 127 | 15,9 % |
| Résultat courant | 19 708 | −3 561 | 13 576 | 75 827 | 6,1 % |
Le mois, face à l’an dernier et au prévisionnel
En montant et en pourcentage, pour suivre vos données.
Face à l’an dernier cumul janv. → sept.
Face au prévisionnel août 2026
Un doublon ? Les deux écritures, sous vos yeux
Un clic sur la case, et le détail s’ouvre.
| Bloc | juil. | août | sept. | cumul | % CA |
|---|---|---|---|---|---|
| Salaires et charges | 64 524 | 26 340 | 64 524 | 534 693 | 42,9 % |
| Publicité | 542 | 342 | 2× 684 | 9 069 | 0,7 % |
| Autres charges | 23 325 | 21 538 | 20 588 | 198 127 | 15,9 % |
| Résultat courant | 19 708 | −3 561 | 13 576 | 75 827 | 6,1 % |
Détail — 2 comptes · sept. 2026 2 écritures surlignées
| Date | Pièce | Libellé | Montant |
|---|---|---|---|
| 08/09 | APL-2609 | 2× Facture ANNUAIRE PRO LOCAL | 342 |
| 17/09 | APL-2609 | 2× Facture ANNUAIRE PRO LOCAL | 342 |
| Total FEC (2 écritures) | 684 | ||
Trésorerie — réalisé et projeté
octobre s’annonce plus creux
Clients à encaisser à fin sept.
- moins de 30 jours168 807
- 30 à 60 jours25 717
- 60 à 90 jours14 256
- plus de 90 jours15 224
Balance âgée — Exemple SAS
| Client | ≤ 30 j | 30 à 60 j | 60 à 90 j | + 90 j | Total |
|---|---|---|---|---|---|
| Syndic Résidence Les Cèdresfacture la plus ancienne : 23/06/2026 | — | 12 892 | 14 256 | 15 224 | 42 372 |
| Syndic Les Hauts de Bruyèreéchéancier : 12 règlements sur 8 mois | — | 4 977 | — | — | 4 977 |
| Hôtel Les Genêtséchéancier : 12 règlements sur 7 mois | 14 278 | 7 848 | — | — | 22 126 |
| Pharmacie du Belvédère | 28 452 | — | — | — | 28 452 |
| Boulangerie Au Pain Doré | 23 671 | — | — | — | 23 671 |
| … et 7 autres clients | 102 406 | — | — | — | 102 406 |
| Total · 12 clients | 168 807 | 25 717 | 14 256 | 15 224 | 224 004 |
États financiers — Exemple SAS
Compte de résultat janv. → sept.
| 2026 | 2025 | écart | |
|---|---|---|---|
| Chiffre d’affaires | 1 241 095 | 1 189 296 | +4,4 % |
| Résultat d’exploitation | 76 900 | 113 909 | −32,5 % |
| Résultat financier | −1 073 | −1 680 | +36,1 % |
| Résultat courant avant impôts | 75 827 | 112 230 | −32,4 % |
| Résultat net | 61 120 | 88 422 | −30,9 % |
Soldes de gestion % du CA
Bilan au 30/09/2026
Et des outils pour décider
Ce qu’une embauche doit rapporter pour couvrir son coût ; une écriture, retrouvée en un instant.
Une embauche, ce qu’elle doit rapporter simulation
La recherche dans le FEC exercice 2026
0020-2608-339Facture LOC’MATÉRIEL PROVENCE - échafaudage août
La banque veut un plan. Donnez-lui le vôtre.
De trois à cinq ans de prévisionnel, pour une création comme pour une société existante, et le dossier que la banque attend.
Laissez-vous guider : nous avons l’outil et les questions, vous avez les réponses. Ensemble, construisons votre business plan.
- Pour le créateur
Je présente mon projet à la banque, chiffré sur trois à cinq ans, même sans historique.
- Pour le dirigeant
Face à mon banquier, j’arrive avec des arguments.
- Pour l’expert-comptable
Quand un client hésite à embaucher ou à investir, le collaborateur lui montre l’impact avant qu’il s’engage.
Votre business plan, pas à pas
Questionnaire — le socle
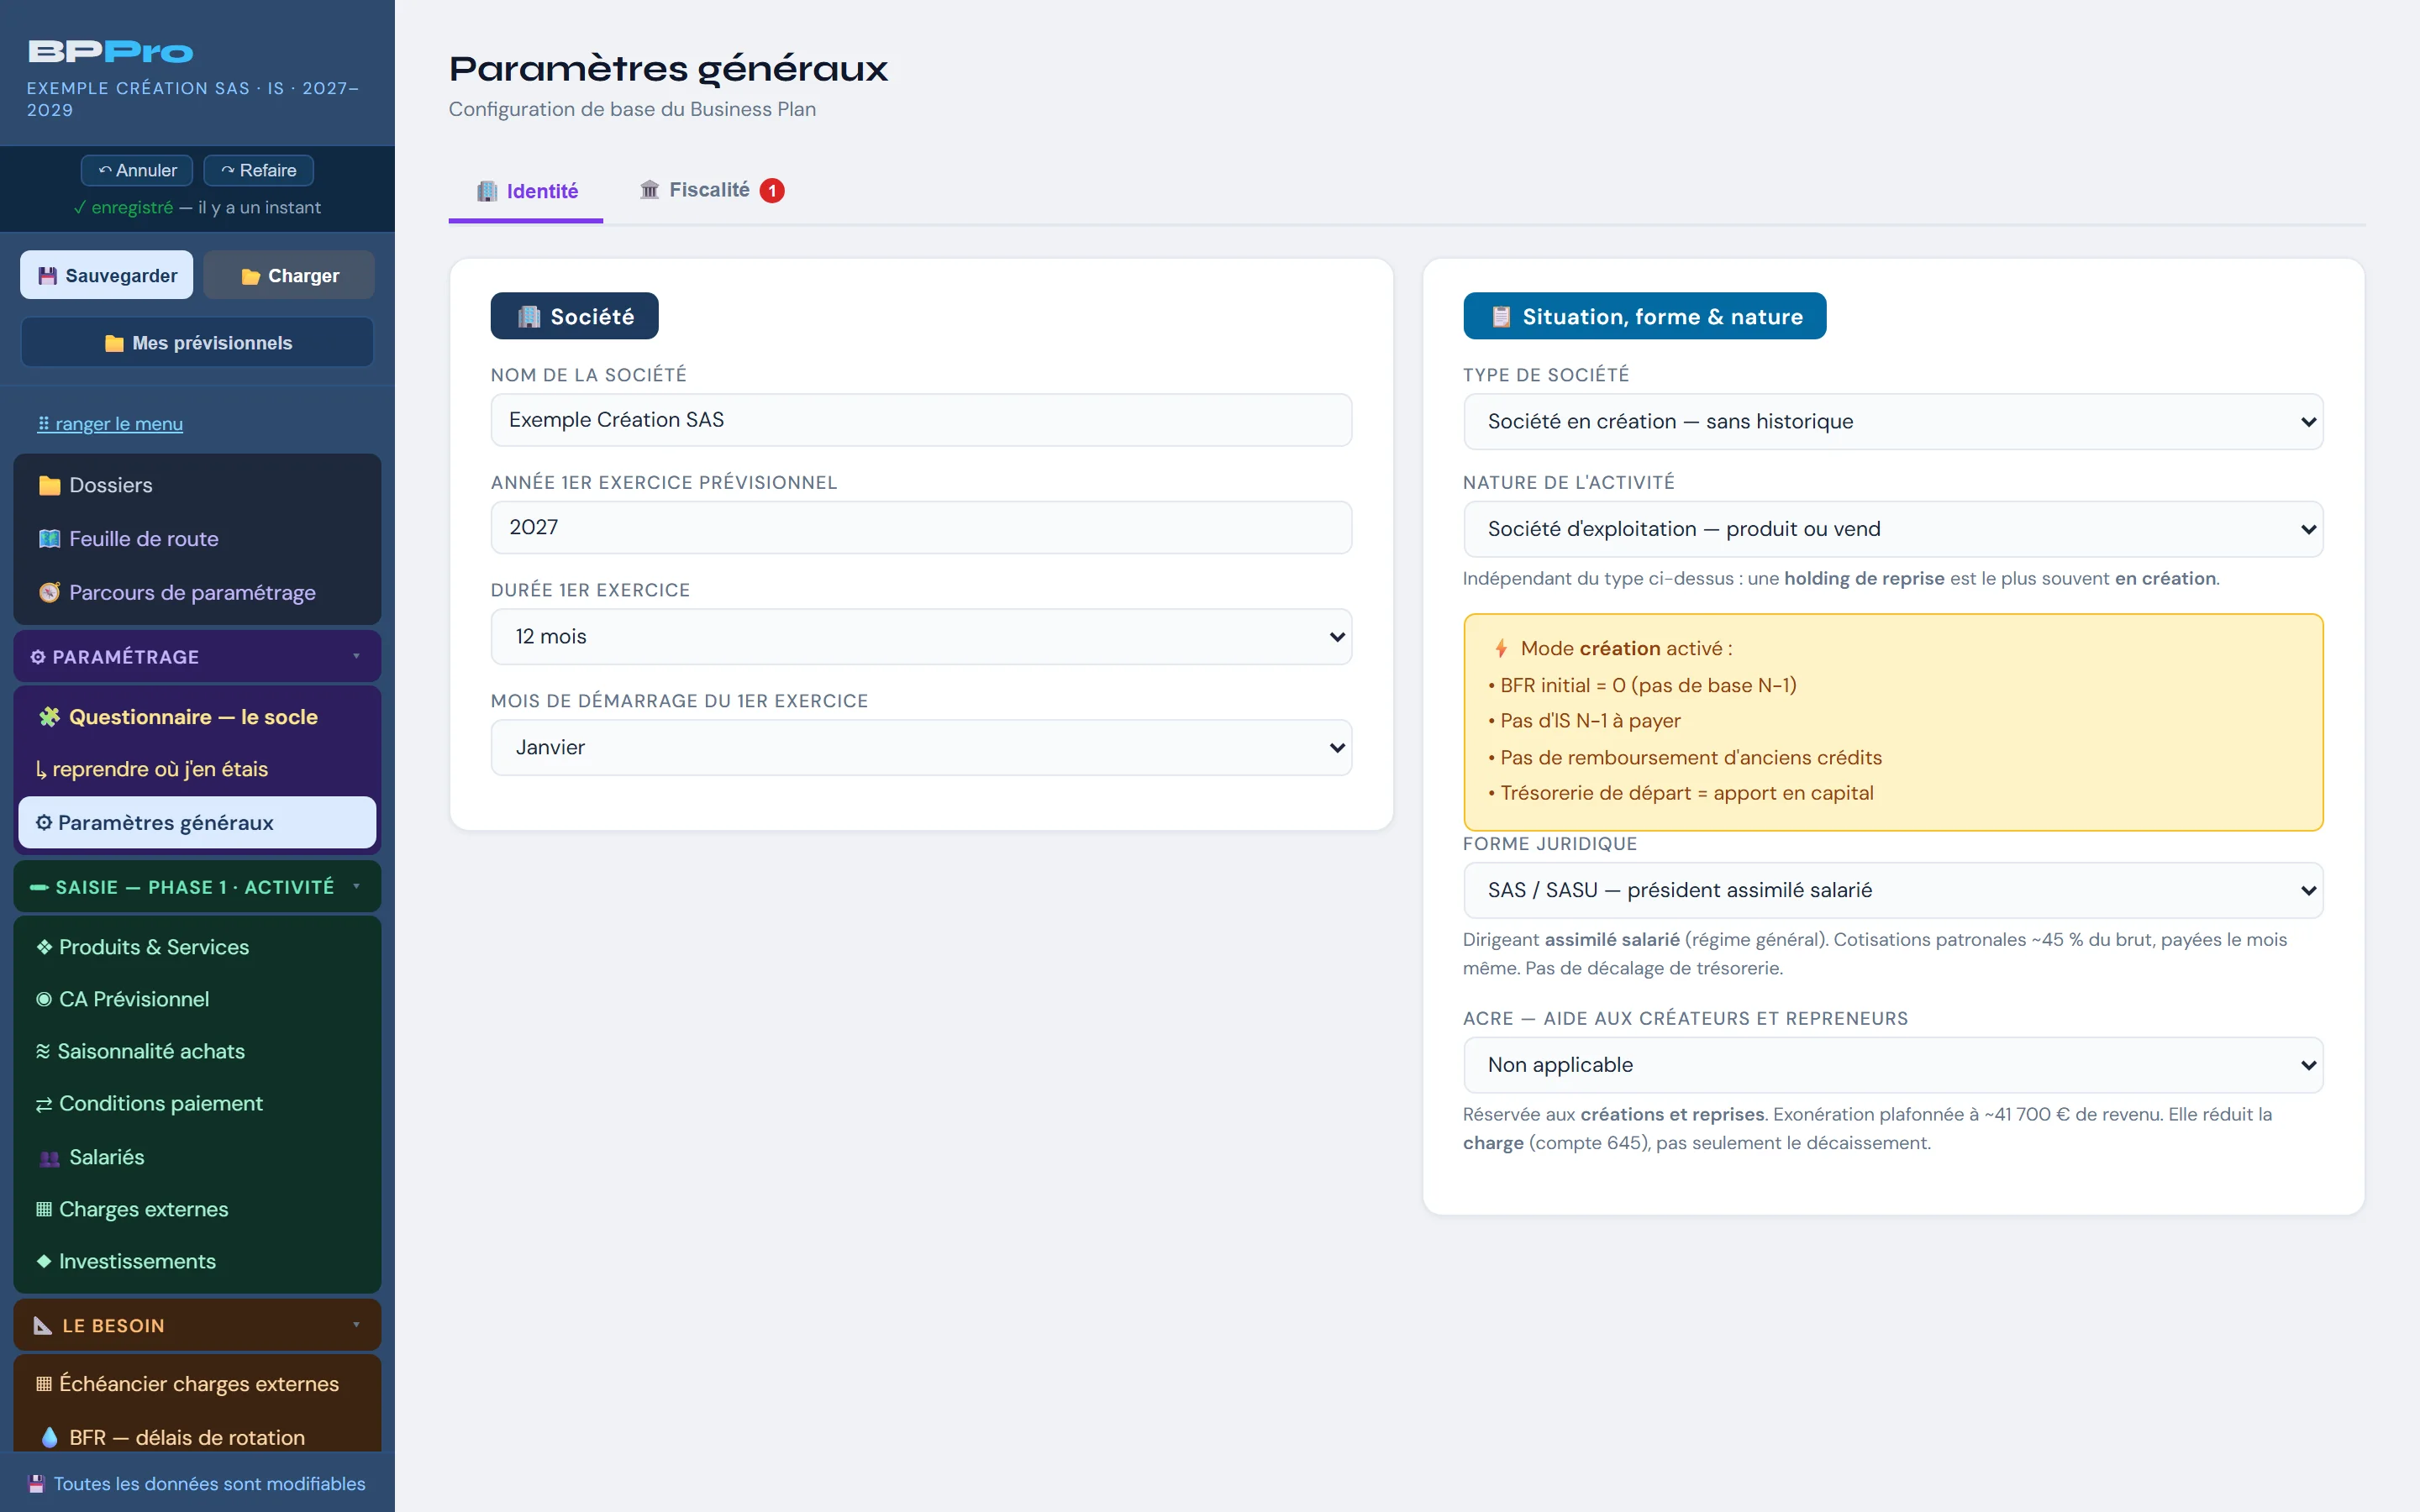
Création ou société existante ?
Le plan couvre combien d’exercices ?
La banque en demande 3, 4 ou 5 pour une opération structurante.
Des dépenses de recherche ou d’innovation ?
CIR : 30 %, sans plafond · CII : 20 %, plafond 400 k€.
Charge le FEC de l’exercice clos, complet.
L’outil annonce ce qu’il a repris : chiffre d’affaires, salaires, charges sociales, résultat.
Et pour une création
Quel apport en capital ?
Le premier chiffre que regarde une banque.
Ton plan de financement fait apparaître un besoin. Comment le couvres-tu ?
Au plus bas en janvier, à 54 201 €, après les investissements. Le besoin se recalcule à chaque ajout, sous vos yeux.
Compte de résultat prévisionnel
Chiffre d’affaires seuil de rentabilité · en k€
Les chiffres clés en euros
| 2026 | 2027 | 2028 | 2029 | |
|---|---|---|---|---|
| Chiffre d’affaires | 1 693 070 | 1 777 724 | 1 938 833 | 2 132 786 |
| Résultat net | 75 795 | 54 425 | 42 554 | 119 191 |
| Capacité d’autofinancement | 104 662 | 12 455 | 89 753 | 151 898 |
| Trésorerie de fin d’exercice | 155 336 | 110 060 | 226 512 | 352 944 |
Le seuil de rentabilité
Ce que l’activité doit couvrir chiffre d’affaires prévu : 1 693 070 €
Trésorerie mois par mois
sans financement externe
Fin d’exercice en euros
Plan de financement — 2027
Ton plan de financement fait apparaître un besoin de 139 989 €. Comment le couvres-tu ?
Trésorerie fin 2027
0Analyse financière — l’avis du banquier
Grille d’analyse score sur 10
Le dossier pour la banque
Dans l’ordre où lit un analyste crédit
- Tableau de bord et indicateurs clés
- Compte de résultat prévisionnel
- Bilan prévisionnel
- Capacité d’autofinancement
- Plan de financement
- Trésorerie mensuelle
- … et l’analyse bancaire, avec onze autres pièces
Chaque chantier dit enfin ce qu’il rapporte.
Du devis à la marge finale : chaque affaire chiffrée au coût réel de vos heures et de votre structure, puis suivie jusqu’au bout.
- Entreprises qui travaillent sur devis
- Artisans et bâtiment
- Pour le dirigeant
Je sais quelles affaires me font gagner de l’argent, et lesquelles m’en font perdre.
- Pour le DAF
Je prépare les décisions au lieu de justifier les chiffres après coup.
- Pour l’expert-comptable
Le collaborateur aide le client à chiffrer ses devis à leur vrai coût, frais de structure compris.
Les salariés — Exemple SAS
Qui travaille, et où coût jour complet, charges comprises
Calé sur la comptabilité la paie, ligne par ligne
Le coût d’une heure
Une heure de chantier coûte ce qu’une heure doit couvrir
Simulation — une cuisine à chiffrer
Ce qu’elle coûte, ce qu’elle laisse en euros
Le bon prix
Pour la cuisine
il suffirait de la vendre
0Un devis, ouvrage par ouvrage salle de bains
Affaires — Exemple SAS
| Affaire | Facturé | Marge nette | % |
|---|---|---|---|
| Rénovation maisonM. et Mme Delvincourt | 193 400 | 31 014 | 16 % |
| Réfection toiture et isolationSCI La Grange Neuve | 92 000 | 26 257 | 29 % |
| Rénovation du cabinet médicalCabinet médical des Tilleuls | 72 000 | 15 993 | 22 % |
| Rénovation du cabinetCabinet dentaire des Arcades | 118 000 | 9 751 | 8 % |
| Rénovation appartement T3M. et Mme Aubriac | 78 300 | −20 | 0 % |
| Réfection peintures et solsMme Salvanhac | 16 800 | −192 | −1 % |
| Les 25 affaires de l’année | 1 146 206 | 134 686 |
Une affaire en cours
Ravalement du syndic en cours
Et le FEC répond
Son compte client, rattaché à l’affaire :
42 372 € facturés TTC rien d’encaisséContrôle comptable — neuf mois de FEC
Ce que portent les affaires, face à la comptabilité
La structure
Couverte par les affaires
0 le reste, 37,4 % : la sous-activitéLes frais généraux, imputés au temps passé
Une fourchette argumentée, pas un prix sorti d’un chapeau.
Dix-sept méthodes reconnues, chacune avec sa plage, ce que les comptes ne montrent pas, et un rapport prêt à remettre.
- Cession
- Transmission
- Entrée d’un associé
- Pour le dirigeant
Je connais la valeur de mon entreprise, et je sais l’expliquer.
- Pour le DAF
Je défends la fourchette : chaque méthode et chaque retraitement sont justifiés.
- Pour l’expert-comptable
Une valorisation argumentée se prépare sans y passer des semaines.
Comptes — Exemple SAS
| Code | Compte de résultat | 2023réel | 2024réel | 2025réel | 2026à fin sept. | 2027prévisionnel |
|---|---|---|---|---|---|---|
| FL | Chiffre d’affaires net | 1 453 149 | 1 545 391 | 1 623 888 | 1 694 615 | 1 779 346 |
| FU | Achats de matières et approvisionnements | 376 072 | 411 412 | 430 469 | 481 828 | 488 126 |
| FW | Autres achats et charges externes | 314 439 | 321 412 | 329 017 | 355 564 | 362 675 |
| FY | Salaires et traitements | 431 376 | 436 290 | 441 381 | 460 336 | 474 146 |
| FZ | Charges sociales | 229 620 | 232 020 | 234 572 | 244 855 | 252 200 |
La base normative
Retraitements — Exemple SAS
Ce qui se retraite
Crédit-bail retraité en immobilisation
Le bien est inscrit à l’actif et amorti ; les redevances sortent des charges externes.
Présenté, puis retraité
L’excédent brut d’exploitation
Actif net corrigé
de l’actif net comptable à l’actif net corrigé 0Méthodes — Exemple SAS
Valeur par méthode 6 des 7 retenues · en k€
Le calcul, à portée de clic
Ce que les comptes ne disent pas
Les facteurs de valeur proposés, et corrigibles
Synthèse — Exemple SAS
Le rapport, prêt à remettre
Compte de résultat retraité
Chaque méthode, avec sa plage
Rapport de valorisation
Exemple SAS · au 30/09/2026
Ce qu’il contient chaque état : tableau, graphe, commentaire
Votre situation, votre outil.
Selon le moment que vit votre société, ou votre projet, nous avons le logiciel qu’il vous faut. Et un consultant pour vous en parler.


Et un consultant, au bout du fil.
Les outils calculent. Un consultant attitré, spécialisé en finance, devient votre DAF externalisé : chaque mois, un rendez-vous en visio avec lui. Entre deux, n’hésitez pas à l’appeler dès que cela vous semble important.
« Si vous n’êtes pas prêt à vous faire un peu bousculer tous les mois quand ça dérape, ne travaillons pas ensemble : notre rôle est de vous dire les choses, pas ce que vous aimeriez entendre. »Notre mission de conseil
- J
- F
- M
- A
- M
- J
- J
- A
- S
- O
- N
- D
Une TPE n’a ni les moyens ni le besoin d’un DAF à plein temps : douze rendez-vous en visio dans l’année, un par mois.