Votre société n’existe pas encore ? Ses chiffres, si.
Vous créez une entreprise, ou vous en reprenez une : le business plan pour convaincre la banque, la valorisation avant de faire une offre. Seul avec nos logiciels, ou avec un consultant spécialisé en finance à vos côtés.
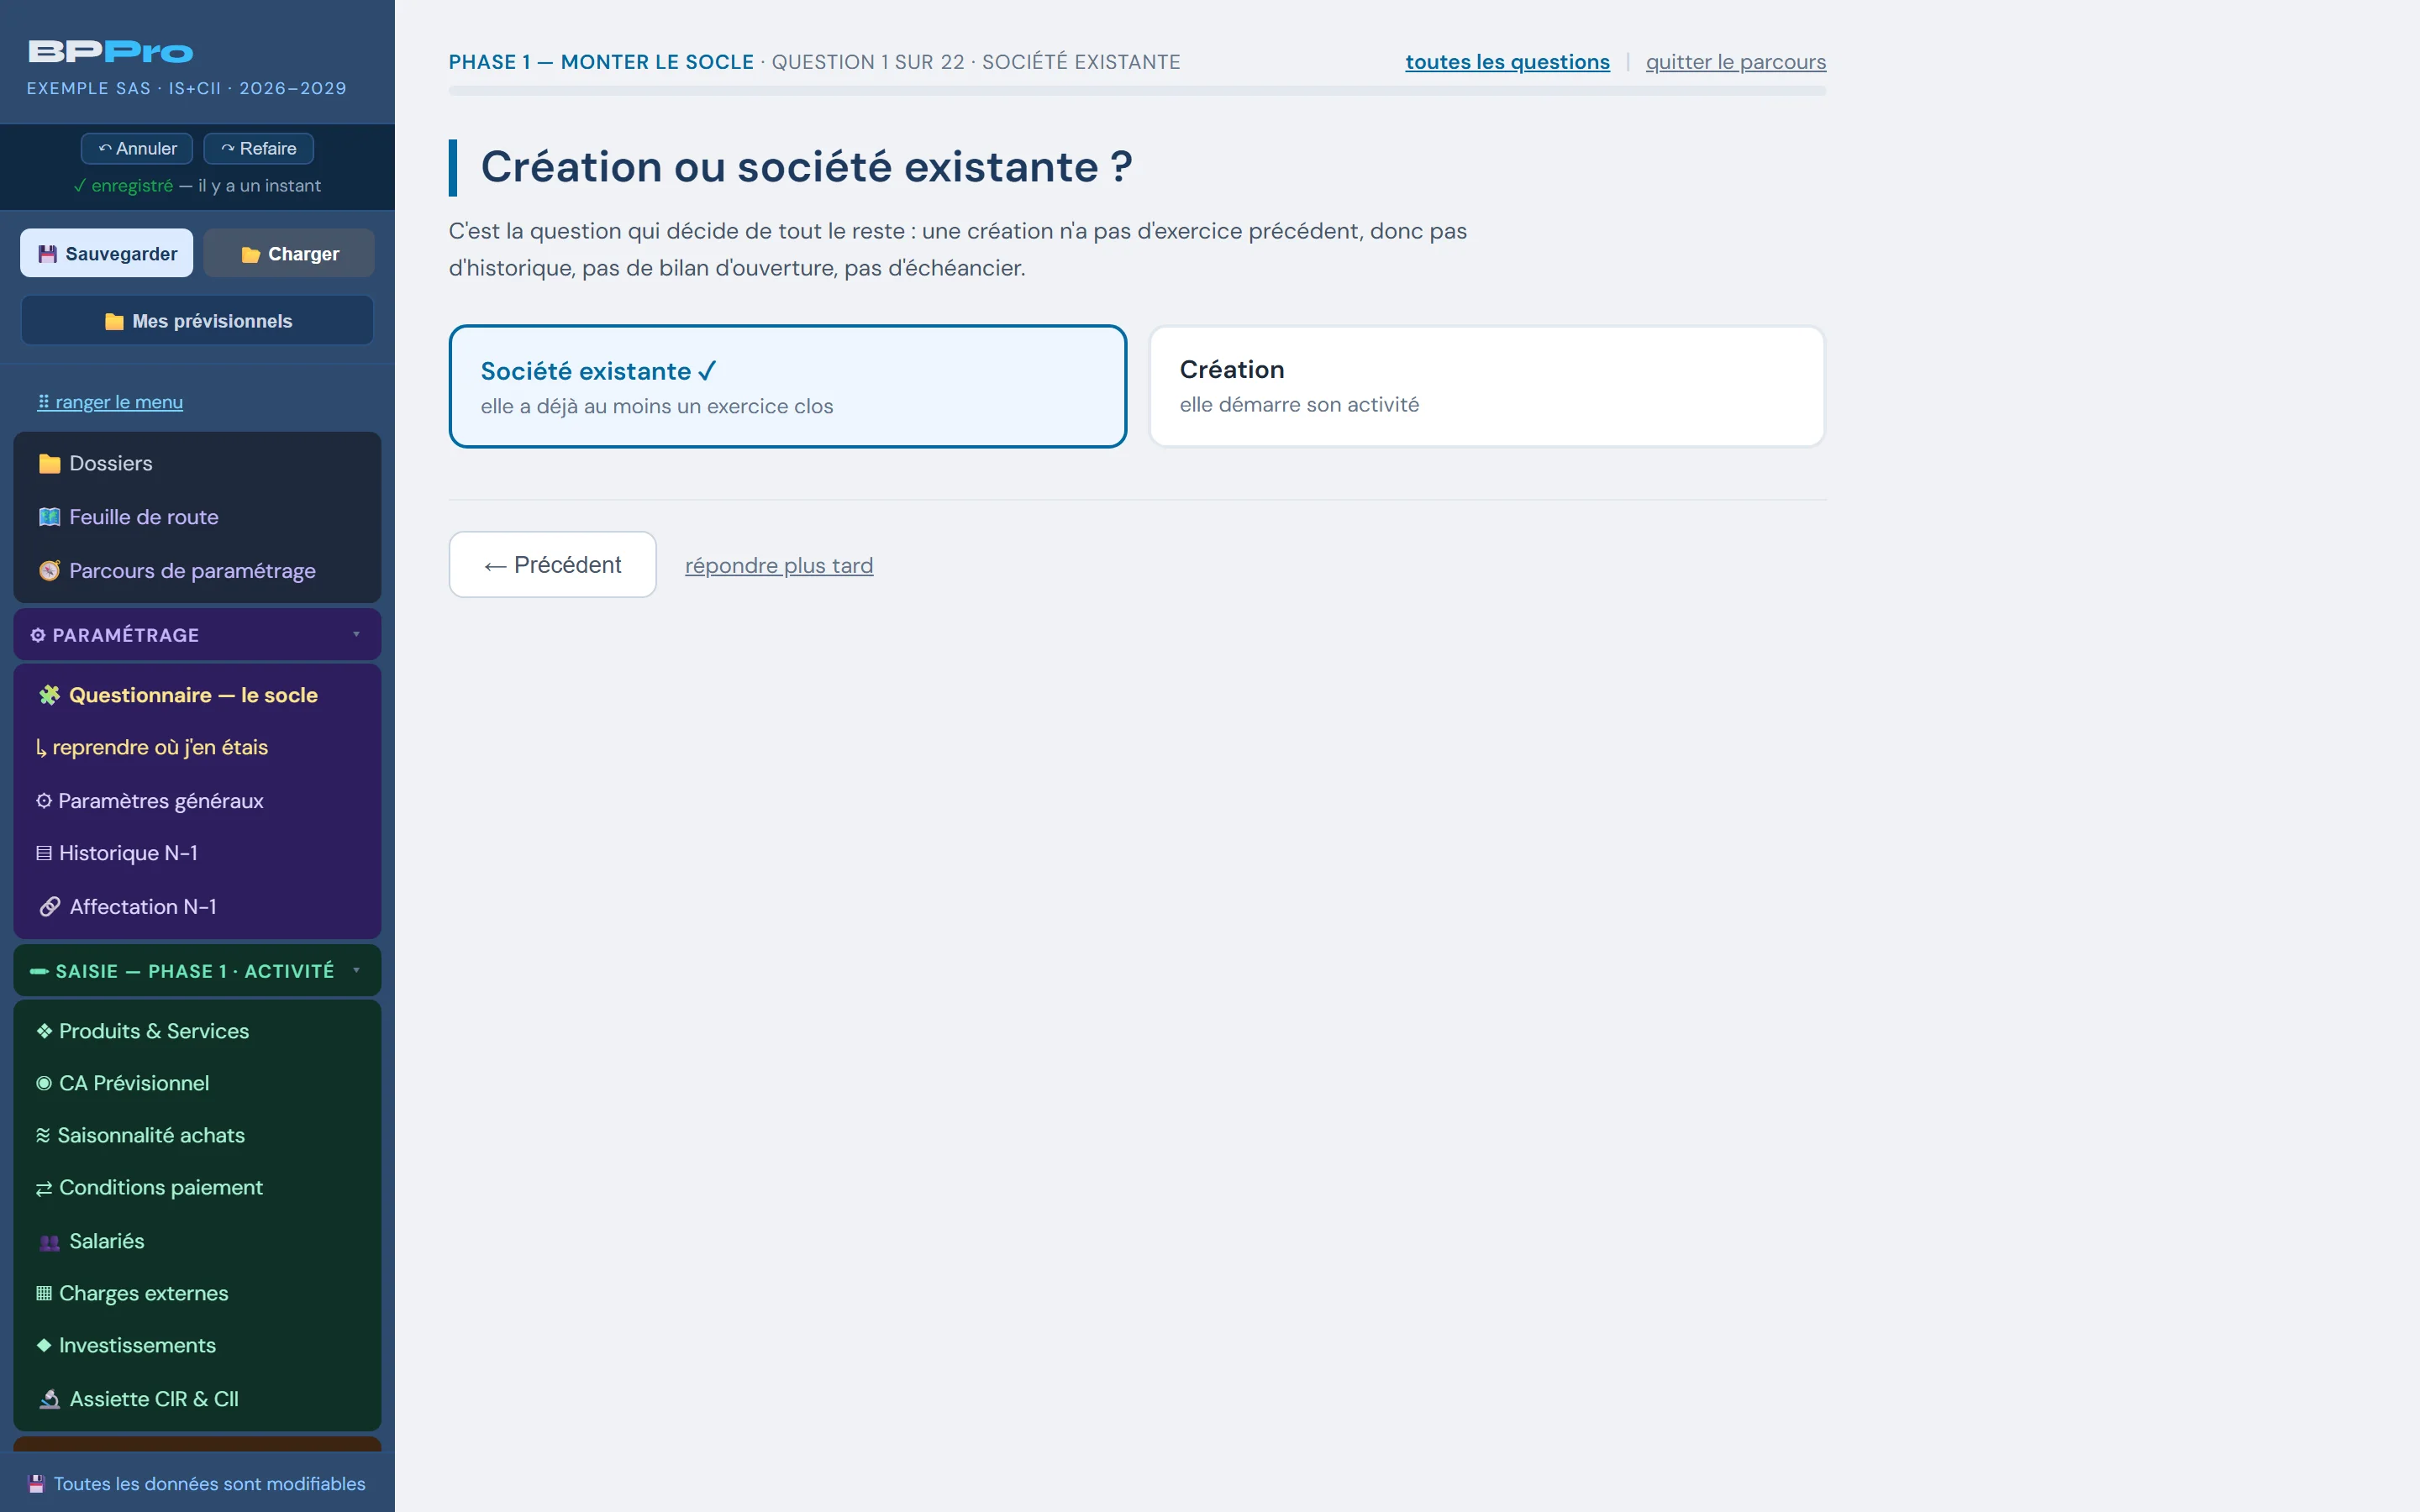
Vous créez
Sans bilan à montrer, la banque juge une personne, un projet et un prévisionnel. Le business plan part de vos hypothèses — votre apport, vos prêts de démarrage, vos prix — et prépare le dossier qu’elle attend, en 17 pièces.
Ce que la banque regarde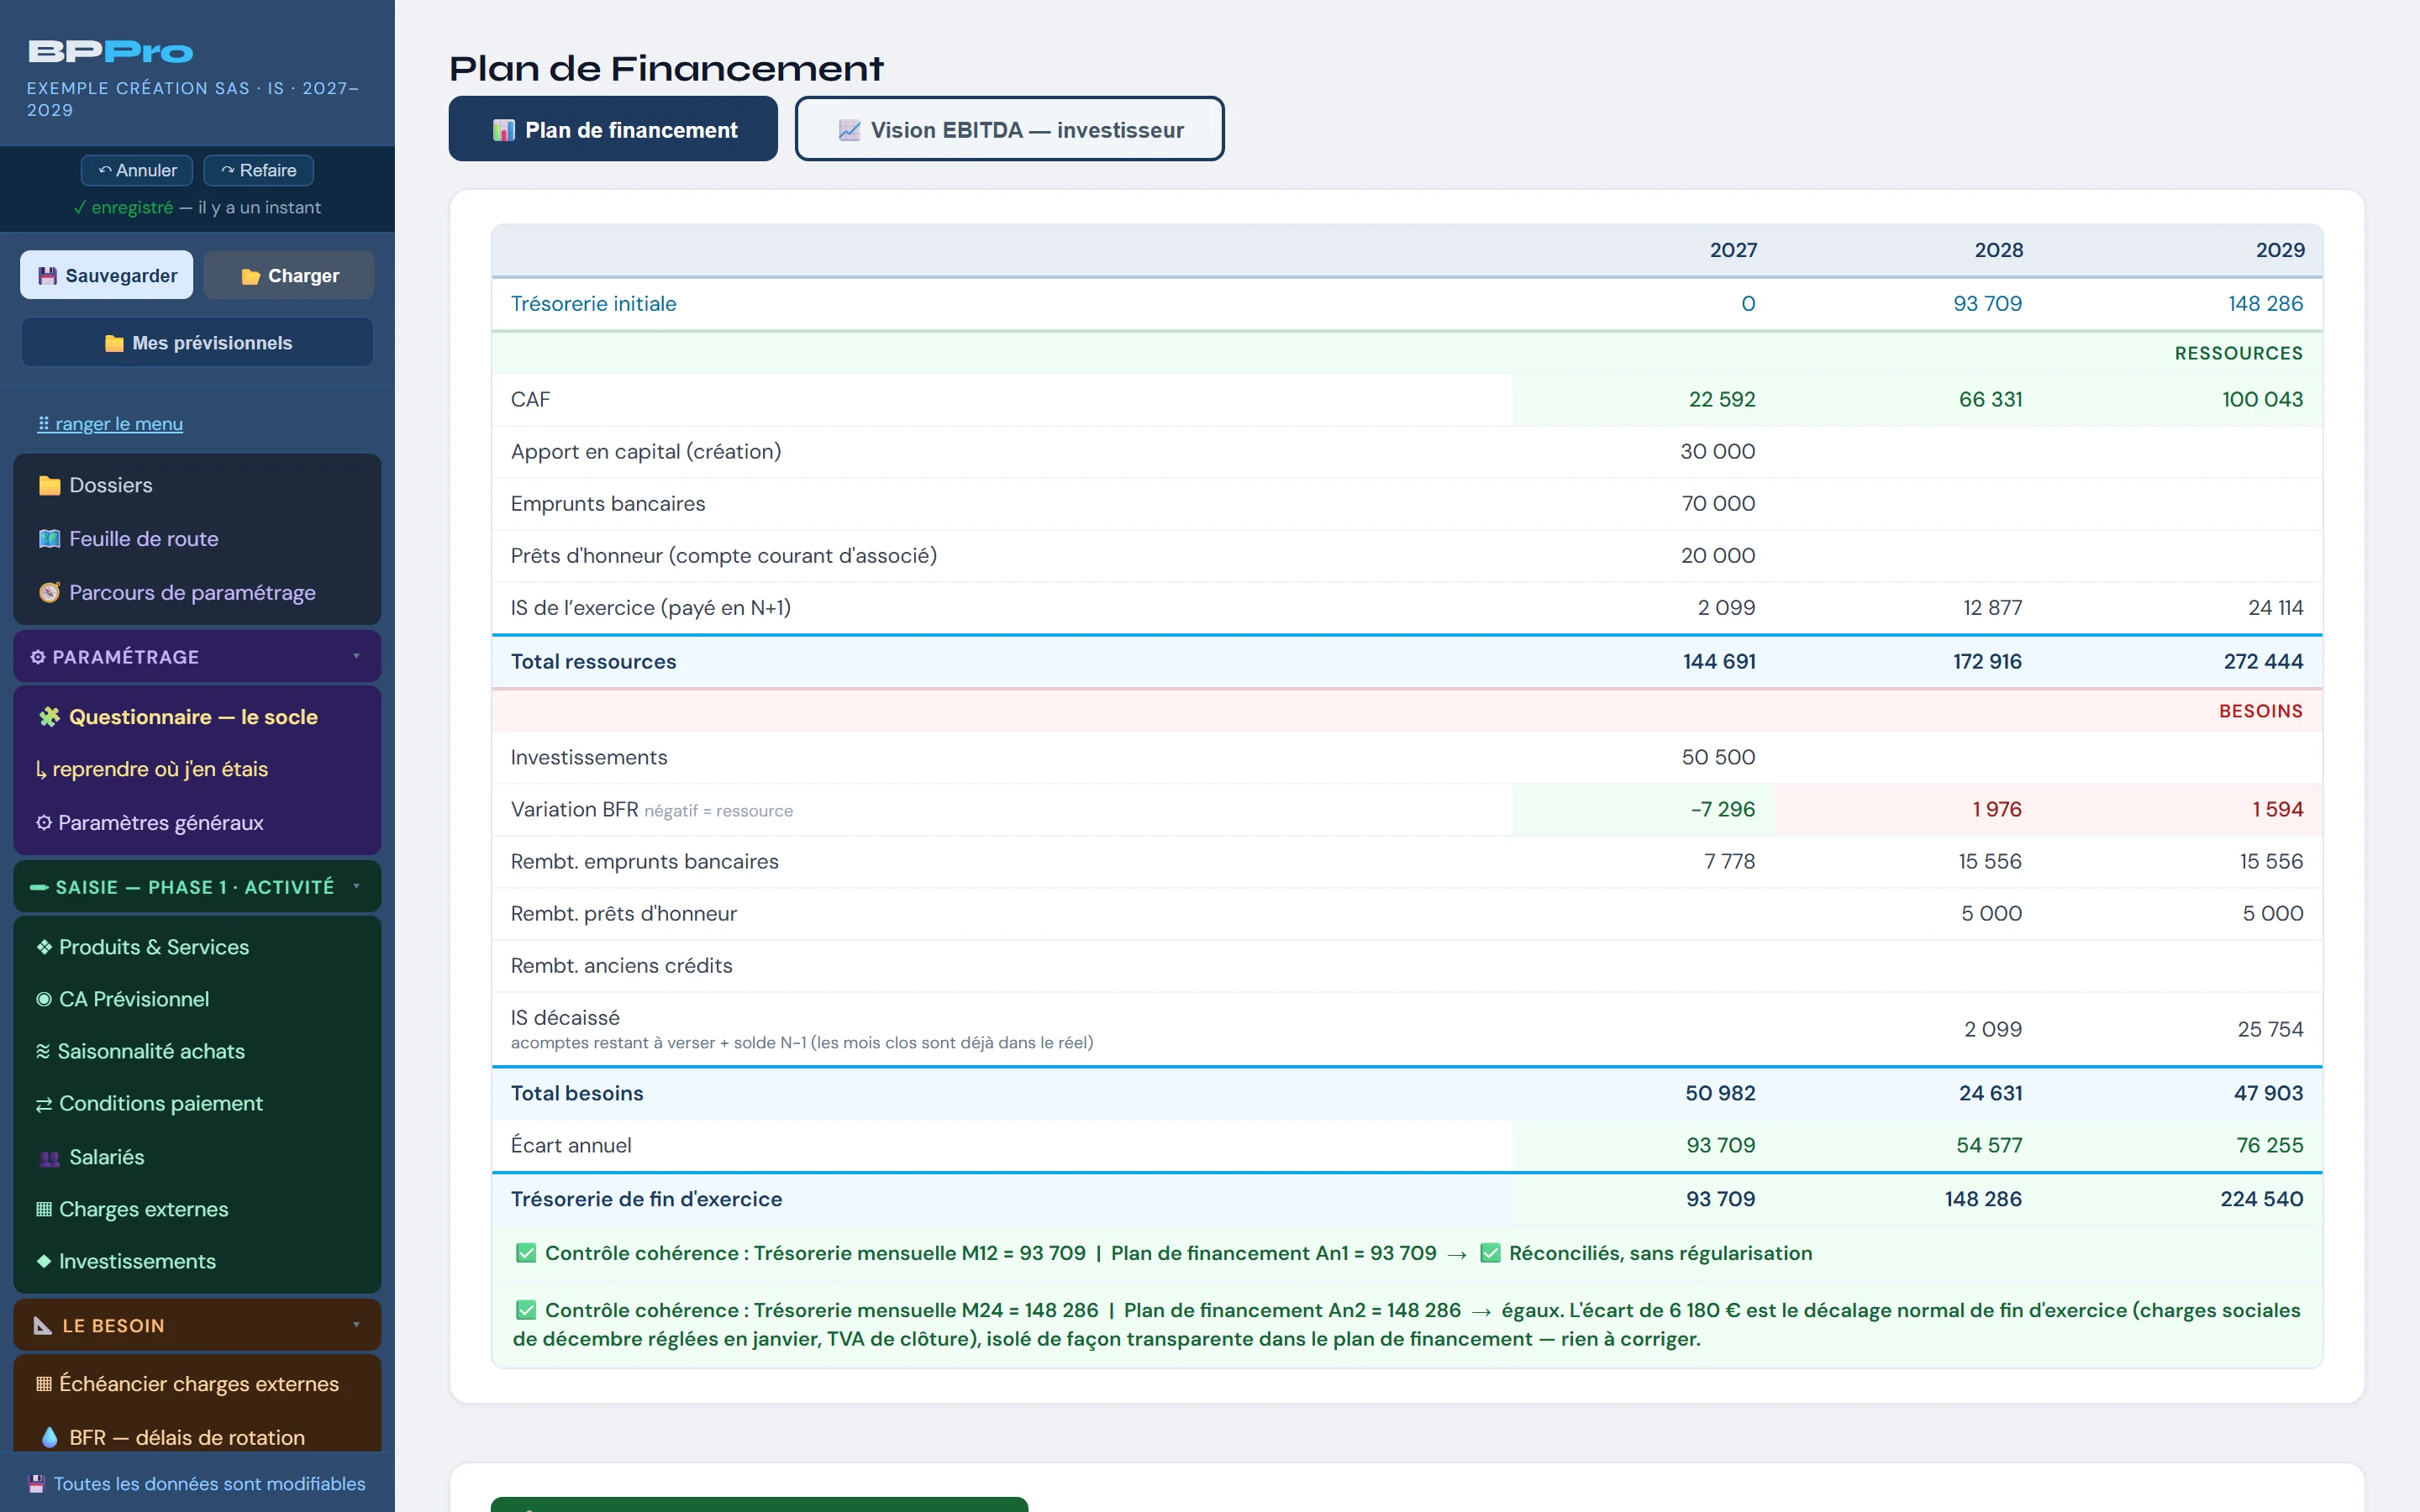
- Je présente mon projet à la banque, chiffré sur trois à cinq ans, même sans historique.
- Mon chiffre d’affaires est construit, produit par produit et mois par mois, pas annoncé.
- Je sais ce dont mon projet a besoin pour exister : au total, et année par année.
- Je sais combien emprunter : le point bas de ma trésorerie me le dit.
- Apport, prêt bancaire, prêts d’honneur : mon plan de financement tient debout.
- Mon premier exercice peut durer de 6 à 23 mois, pas forcément 12.
- J’arrive à la banque avec le dossier qu’elle attend, en 17 pièces.
- La TVA de mes investissements, mes charges sociales, mes échéances : chacune tombe au bon mois.
- Je connais mon seuil de rentabilité, et le moment où je l’atteins.
- Je sais de quoi je vivrai pendant le démarrage.
- Si une hypothèse change, je vois aussitôt ce qu’elle change à ma trésorerie.
- Je repère les points faibles de mon projet avant mon banquier.
- Un projet chiffré se défend mieux qu’un projet raconté.
Vous reprenez
Avant de faire une offre, la valorisation vous dit ce que vaut la société que vous visez : ses comptes retraités, 17 méthodes pondérées, ce que les comptes ne montrent pas. Puis le business plan prépare le financement du rachat.
Estimer sa valeur avant l’offre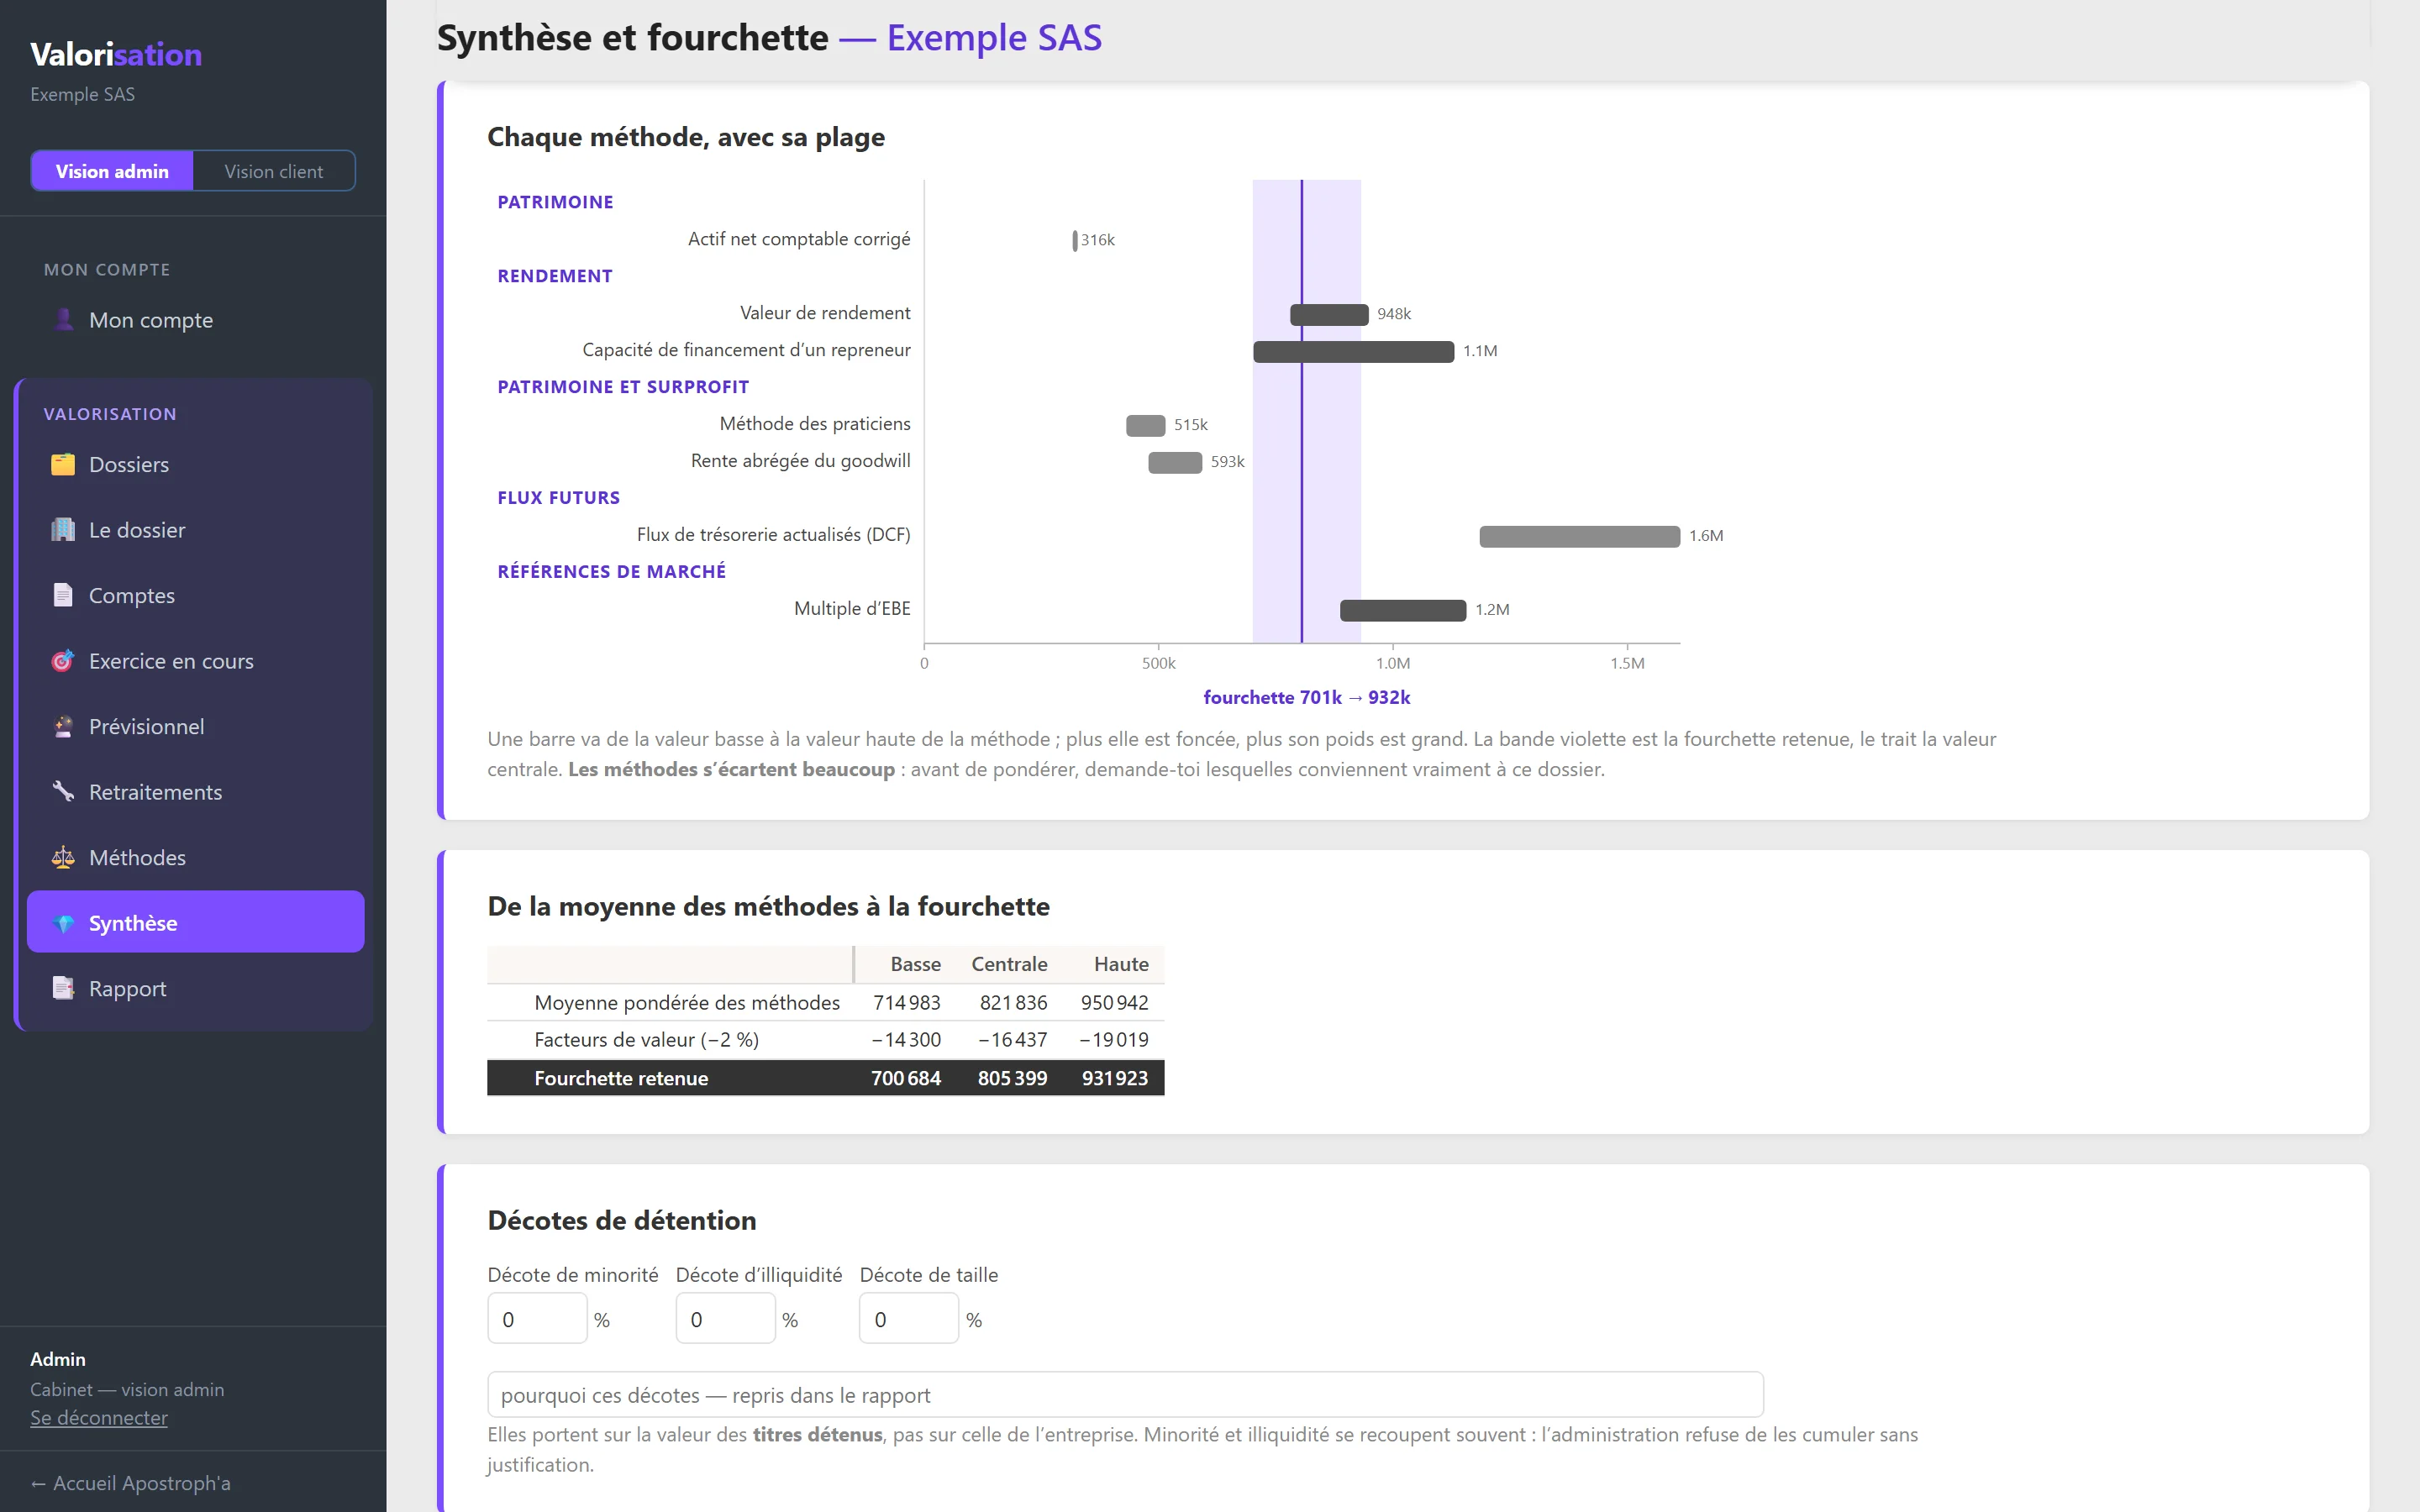
- Avant de faire une offre, je sais ce que vaut la société que je vise.
- Ses comptes sont retraités ligne par ligne : la rémunération du dirigeant, le loyer, le crédit-bail.
- Je vois ce que les comptes ne montrent pas : la dépendance au dirigeant, le poids du premier client.
- Je sais quel prix je peux financer : l’emprunt que la société remboursera, plus mon apport.
- Je sais ce que la société pourra rembourser chaque année, avant d’emprunter pour la racheter.
- Je négocie sur des arguments, pas sur une impression.
- Je sais jusqu’où aller dans la négociation, et où m’arrêter.
- La valeur part des comptes existants, et aussi, si je le souhaite, d’une projection de l’année suivante.
- Je ne m’appuie pas sur une seule méthode : 17, chacune avec sa plage et son poids.
- Je sais ce que je rachète : la valeur de l’entreprise, sa dette nette, le prix des titres.
- Si le prix demandé dépasse ce que je peux financer, je le sais avant de signer.
- J’ai un rapport rédigé, prêt à remettre à la banque.
- Une fourchette argumentée, pas un prix sorti d’un chapeau.
Le même dossier. L’accompagnement que vous choisissez.
Seul avec nos logiciels, avec un consultant spécialisé en finance, ou par votre expert-comptable : le dossier pour la banque est le même, c’est l’accompagnement qui change.
Seul, avec le logiciel
Le logiciel vous pose les questions, une à la fois, et monte le dossier à mesure que vous répondez.
- Une question à la fois, en clair
- Le dossier pour la banque, en 17 pièces
- Sans abonnement
Avec un consultant
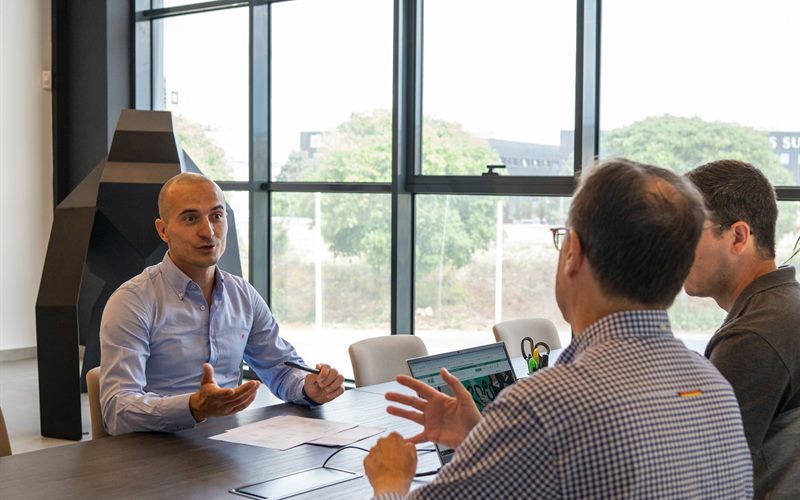
Un consultant spécialisé en finance, en interne chez Apostroph’a, construit le dossier avec vous, en trois visios d’une heure : la création, les modifications, la validation.
- Trois visios d’une heure
- Une analyse externe et neutre
- Le dossier validé avant la banque
Par votre expert-comptable
S’il travaille avec nos logiciels, il monte le dossier avec vous, et il vous suit dès la création.
- Un interlocuteur que vous connaissez
- Le même dossier pour la banque
- Votre comptabilité, dès le premier jour
Un regard de professionnel, avant celui du banquier.
Depuis 2013, nous montons des prévisionnels de création et de reprise. Nous savons ce que regarde une banque, ce qui la rassure et ce qui la fait hésiter : votre consultant met cette expérience dans votre dossier, en trois visios d’une heure.
La création
On remplit le logiciel ensemble : vos prix, vos charges, votre apport. Les questions qu’on oublie, on vous les pose.
Les modifications
Chaque hypothèse est éprouvée, ce qui ne tient pas se corrige, le financement s’ajuste.
La validation
Le dossier relu de bout en bout, cohérent, et les questions du banquier préparées.
Vous gardez la main : c’est votre projet. Le consultant éprouve vos hypothèses, il ne les remplace pas.
Votre projet mérite un dossier qui tient.
Un premier échange pour regarder votre création ou votre reprise ensemble.